SAVE INCOME
Liquidität, die für Sie arbeitet
Ein aktiv gemanagtes Geldmarkt- und Anleihen-Portfolio – flexibel und sicher verwahrt. Ab 100.000 €.
IHRE VORTEILE
Warum SAVE Income?
Tagesgeld hält freie Mittel verfügbar, schöpft deren Potenzial jedoch selten aus. Professionelle Investoren setzen daher auf Geldmarkt- und Anleihenstrategien wie SAVE Income.
Mehr als Tagesgeld
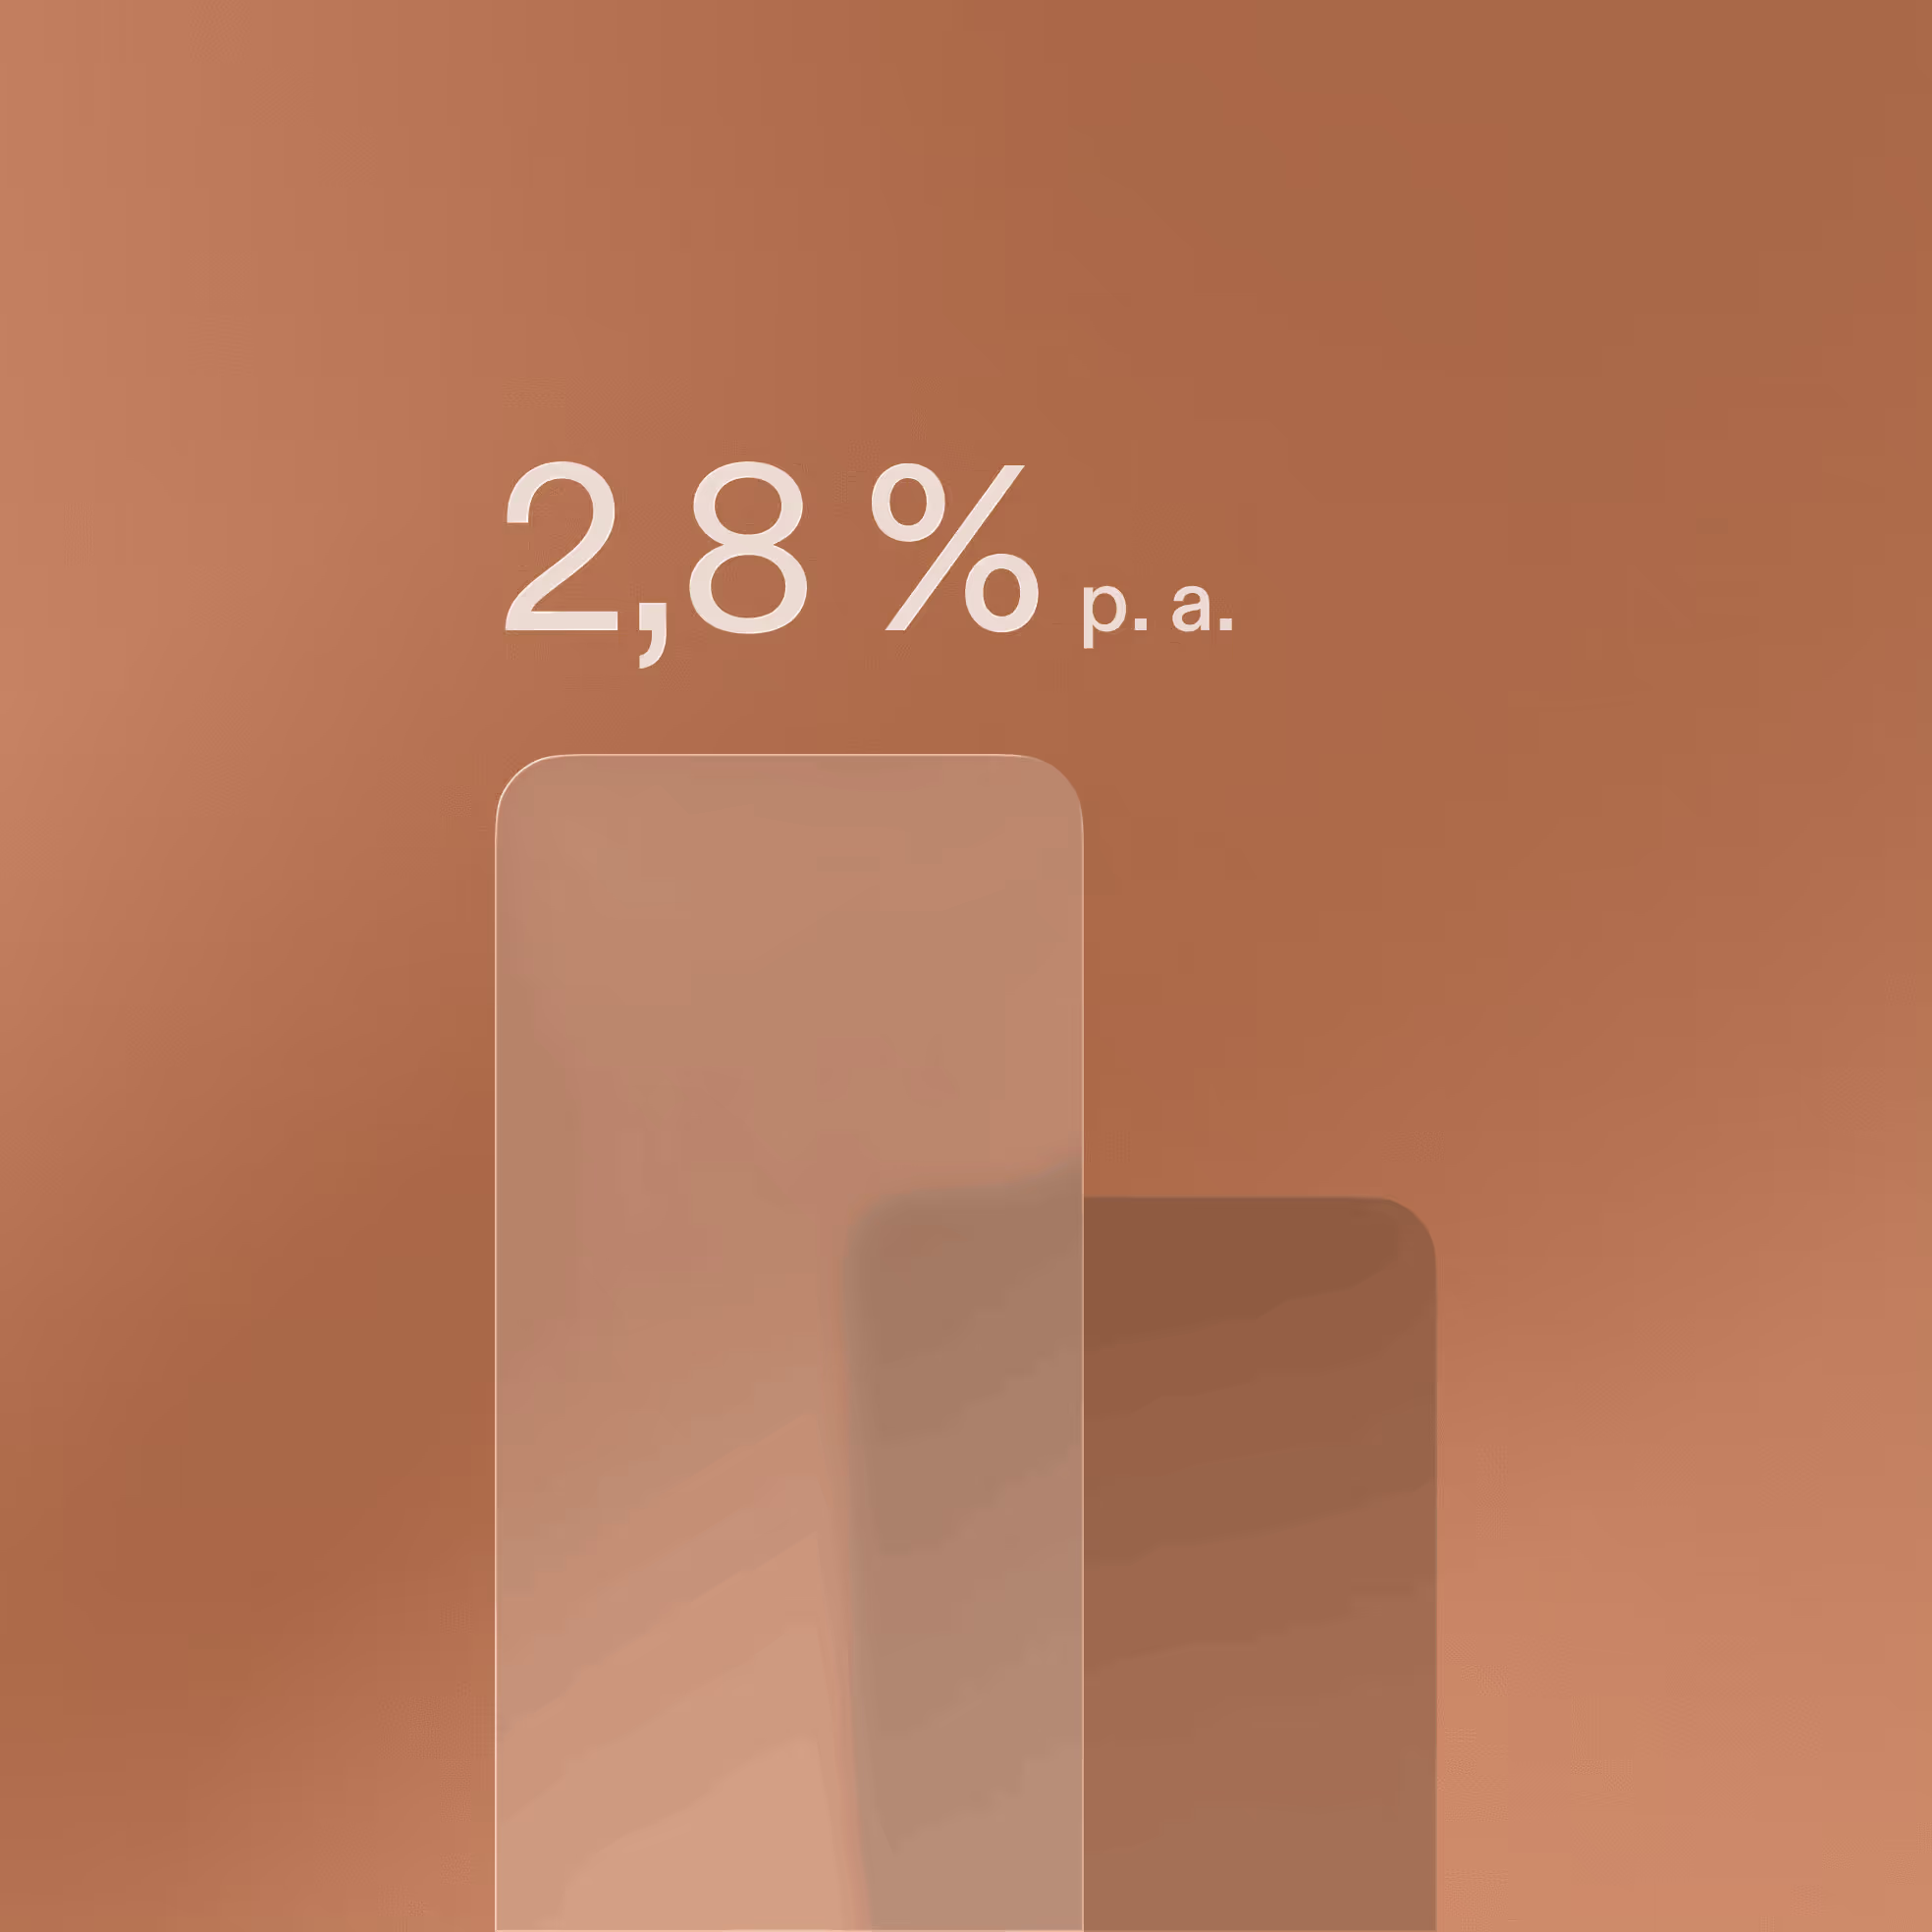
Eine Zielrendite nach Kosten von 2,8 % p. a. – deutlich über dem Tagesgeldniveau, bei sehr geringen Wertschwankungen. ¹
Breit gestreut
Von Staats- und Unternehmensanleihen bis hin zu Hochzins- und Schwellenländeranleihen – vollständig in Euro abgesichert.
Kontrolliert
Täglich überwacht und bei Veränderungen des Zinsumfelds umgehend angepasst.
Geschützt
Als Sondervermögen in Ihrem Namen verwahrt – und damit nicht auf die Einlagensicherung bis 100.000 € begrenzt. ⁴
„Wer nicht ständig die Bank wechseln will, kann zu Geldmarkt-ETFs greifen.“
SAVE INCOME IM VERGLEICH
Ihr Upgrade vom Tagesgeld
Tagesgeld ist bequem, lässt aber Renditepotenzial ungenutzt. SAVE Income wird mit bis zu 10 ausgewählten Positionen aktiv gesteuert – vollständig in Euro abgesichert und täglich verfügbar. Für mehr Ertrag bei voller Flexibilität.
PORTFOLIO
SAVE Income
Tagesgeld
LAUFENDE STEUERUNG
Tägliche Überwachung durch unser Investment-Team
Keine, Zinssatz wird durch die Bank gesetzt
ANLAGEHORIZONT
Flexibel, bis ca. 3 Jahre
Flexibel, kurzfristig
HANDELBARKEIT
Täglich ³
Täglich
WERTPAPIERE
Bis zu 10 ETFs und aktive Fonds
–
DIVERSIFIKATION
Global
Keine
ANLAGEKLASSEN
Geldmarkt, Staatsanleihen, IG-Unternehmensanleihen, Hochzins- und Schwellenländer-Anleihen
Bankeinlage
ERWARTETE RENDITE NACH KOSTEN
2,80 % p. a. ¹
Variabel, aktuell meist 0,5–1,0 % p. a.
währungsrisiko
Vollständig in Euro abgesichert
Vollständig in Euro abgesichert
SCHUTZ
Als Sondervermögen in Ihrem Namen, sowie bis 3 Mio. € über freiwilligen Einlagensicherungsfonds ⁴
Einlagensicherung bis 100.000 €
Aufwand
Einmalige Konfiguration – die laufende Steuerung übernehmen wir für Sie
Anbieter-Vergleich, regelmäßiges Wechseln zwischen Aktionsangeboten
VERWALTUNGS- UND TRANSAKTIONSKOSTEN
0,20–0,45 % p. a. ⁵
Keine direkte Gebühr – aber niedrigere Rendite
MINDESTANLAGE
100.000 € ⁶
–
01
Portfolio erstellen
Sie klicken auf „Jetzt investieren“ und beantworten kurz einige Fragen. Wir erstellen Ihr SAVE Income Portfolio.
02
Portfolio prüfen
Sie sehen sich das Portfolio in Ruhe an – oder besprechen es mit unseren Experten.
03
Portfolio eröffnen
Sie eröffnen Ihr Depot und überweisen Ihre Anlage. Wir kümmern uns um die Umsetzung und halten Sie laufend informiert.
INVESTIEREN MIT LIQID
Digital, wenn Sie möchten. Persönlich, wenn es zählt.
Laufend informiert
Mit unserer App behalten Sie Ihr SAVE Income Portfolio ständig im Blick.
Persönlich begleitet
Unsere Experten kennen Ihre Ziele und sind für Sie da – telefonisch, per Video oder im Chat.
Einblicke, die weiterbringen
Unser Magazin, Webinare, Podcasts und Expertenrunden bieten Orientierung zu Themen rund um Ihr Vermögen.
Laufendend informiert
Mit unserer App behalten Sie Ihr Portfolio ständig im Blick.
Persönlich begleitet
Ihr persönlicher Ansprechpartner kennt Ihre Ziele und ist für Sie da – telefonisch, per Video oder im Chat.
Einblicke, die weiterbringen
Unser Magazin, Webinare, Podcasts und Expertenrunden bieten Orientierung zu Themen rund um Ihr Vermögen.
DIE SAVE FAMILIE
Entdecken Sie weitere SAVE Strategien
SAVE Cash
Direkter Zugang zum Geldmarkt - einfach, flexibel und kostengünstig.
Demnächst verfügbar
SAVE Cash
Direkter Zugang zu einem hochwertigen Geldmarktfonds ohne Währungsrisiken. Einfach, kostengünstig, ohne aktives Management.
Demnächst verfügbar
FAQ
Häufige Fragen
Wie funktioniert SAVE Income?
SAVE Income investiert in ein breit gestreutes Portfolio aus Geldmarktinstrumenten und Anleihen – von kurzlaufenden Staatsanleihen über Unternehmensanleihen bis zu Hochzins- und Schwellenländer-Bausteinen.
Das Portfolio wird aktiv gesteuert, ist vollständig in Euro abgesichert und auf geringe Wertschwankungen optimiert. Die bis zu 10 ausgewählten Positionen überwachen wir täglich.
Die Gesamtkosten liegen je nach Anlagesumme zwischen 0,41 % und 0,66 % p. a. inklusive Produktkosten, Depotführung, Handel und laufender Steuerung. Sie werden direkt mit Ihrem Portfolio verrechnet.
Für wen ist SAVE Income geeignet?
SAVE Income wurde für Anleger konzipiert, die Beträge ab 100.000 € liquide halten möchten – ohne auf eine wettbewerbsfähige Rendite zu verzichten.
Es eignet sich für liquide Reserven, Erlöse aus Verkäufen, Bonus-Auszahlungen oder anderes Kapital, das in der nächsten Zeit verfügbar bleiben soll. Sinnvoll ist ein Anlagehorizont von etwa 6 Monaten bis zu 3 Jahren.
Wie steuern wir SAVE Income?
Unser Investment-Team überwacht das Portfolio täglich auf Anlageklassen-, Segment- und Einzeltitel-Ebene.
Bei Verschiebungen im Zinsumfeld, in Kreditspreads oder bei besseren Alternativen passen wir das Portfolio aktiv an. Die Allokation darf von der dargestellten Verteilung abweichen – entscheidend ist, dass das Rendite-Risiko-Profil im vereinbarten Rahmen bleibt.
Was unterscheidet SAVE Income von Tagesgeld?
SAVE Income vereint 3 Vorteile:
- Es bietet eine erwartete Nettorendite, die deutlich über dem aktuellen Tagesgeldzins liegt – bei einer nur leicht höheren erwarteten Wertschwankung (Volatilität).
- Als Sondervermögen ist Ihr Kapital zudem über die 100.000-€-Grenze der Einlagensicherung hinaus geschützt.
- Anders als beim Tagesgeld entfällt der laufende Wechsel zwischen Banken – Sie investieren in ein einziges Portfolio, das wir kontinuierlich im Blick halten und für Sie pflegen.
In welche Wertpapiere investiert SAVE Income?
SAVE Income investiert in aktive und passive ETFs sowie in ausgewählte aktiv gemanagte Fonds – über mehrere Bausteine von Geldmarkt bis Schwellenländeranleihen.
Wir investieren in physische ETFs, die ausreichend diversifiziert und liquide sind, sowie in institutionelle Fonds. Im Portfolio enthalten sind Geldmarktpapiere, Staats- und Unternehmensanleihen mit guter bis sehr guter Bonität sowie Hochzins- und Schwellenländeranleihen. Alle Fremdwährungspositionen werden vollständig in Euro abgesichert.
Neben direkten und indirekten Kosten achten wir bei der Auswahl der Wertpapiere auf steuerliche Aspekte, Größe, Historie, Handelbarkeit, Liquidität und die Replikationsmethode. Den dynamischen Markt behalten wir ständig im Auge und tauschen die Fonds in Ihrem Portfolio aus, sobald sich bessere Alternativen ergeben. Aktive Fonds wählen wir nach strengen Kriterien aus, die neben quantitativen auch qualitative Aspekte berücksichtigen.
Wovon hängt die Rendite von SAVE Income ab?
Die Rendite von SAVE Income hängt vom Zinsumfeld und von der Entwicklung der Risikoprämien von Anleihen ab.
SAVE Income hat das Ziel, die Rendite der Euro Short-Term Rate (€STR) nach Kosten deutlich zu übertreffen – durch eine breitere Diversifikation über Kreditrisiko- und Schwellenländersegmente sowie eine moderate Verlängerung der Laufzeiten.
Was gibt es bei SAVE Income zu beachten?
SAVE Income ist auf geringe Wertschwankungen optimiert, geht keine Währungsrisiken ein und ist breit über mehrere Anlageklassen diversifiziert. Das Portfolio verzichtet auf synthetisch replizierende ETFs – und damit auf deren Kontrahentenrisiko. Anders als bei Tages- oder Festgeld ist die erwartete Wertschwankung (Volatilität) von SAVE Income aber nicht gleich null.
Der Fokus bei SAVE Income liegt auf geringen Wertschwankungen sowie hoher Liquidität und Flexibilität. Die erwartete Volatilität liegt unter 1 % p. a. – damit schwankt SAVE Income deutlich weniger als konservative Kapitalmarkt-Portfolios oder andere Anleihen-Portfolios. Durch die breitere Diversifikation über Hochzins- und Schwellenländersegmente kann es in Stressphasen zu etwas höheren vorübergehenden Rückgängen kommen als bei einer reinen Geldmarkt-Anlage.
SAVE Income geht keine Fremdwährungsrisiken ein. Das Portfolio investiert zwar auch in global diversifizierte Anleihen, einschließlich Schwellenländeranleihen. Sämtliche Fremdwährungspositionen werden jedoch vollständig in Euro abgesichert. Diese Absicherung ist unerlässlich, um geringe Wertschwankungen und stabile Erträge zu ermöglichen.
Ihre Anlage wird vollständig in breit diversifizierte, physische ETFs und Fonds investiert und als Sondervermögen in Ihrem Namen verwahrt. Somit sind Sie in unbegrenzter Höhe vor einer Insolvenz der depotführenden Bank oder auch von LIQID geschützt. Anlagen in Tages- oder Festgeld unterliegen dagegen nur bis 100.000 € der gesetzlichen Einlagensicherung.
