Quartalsupdate
Was hat die Märkte im dritten Quartal 2026 bewegt?
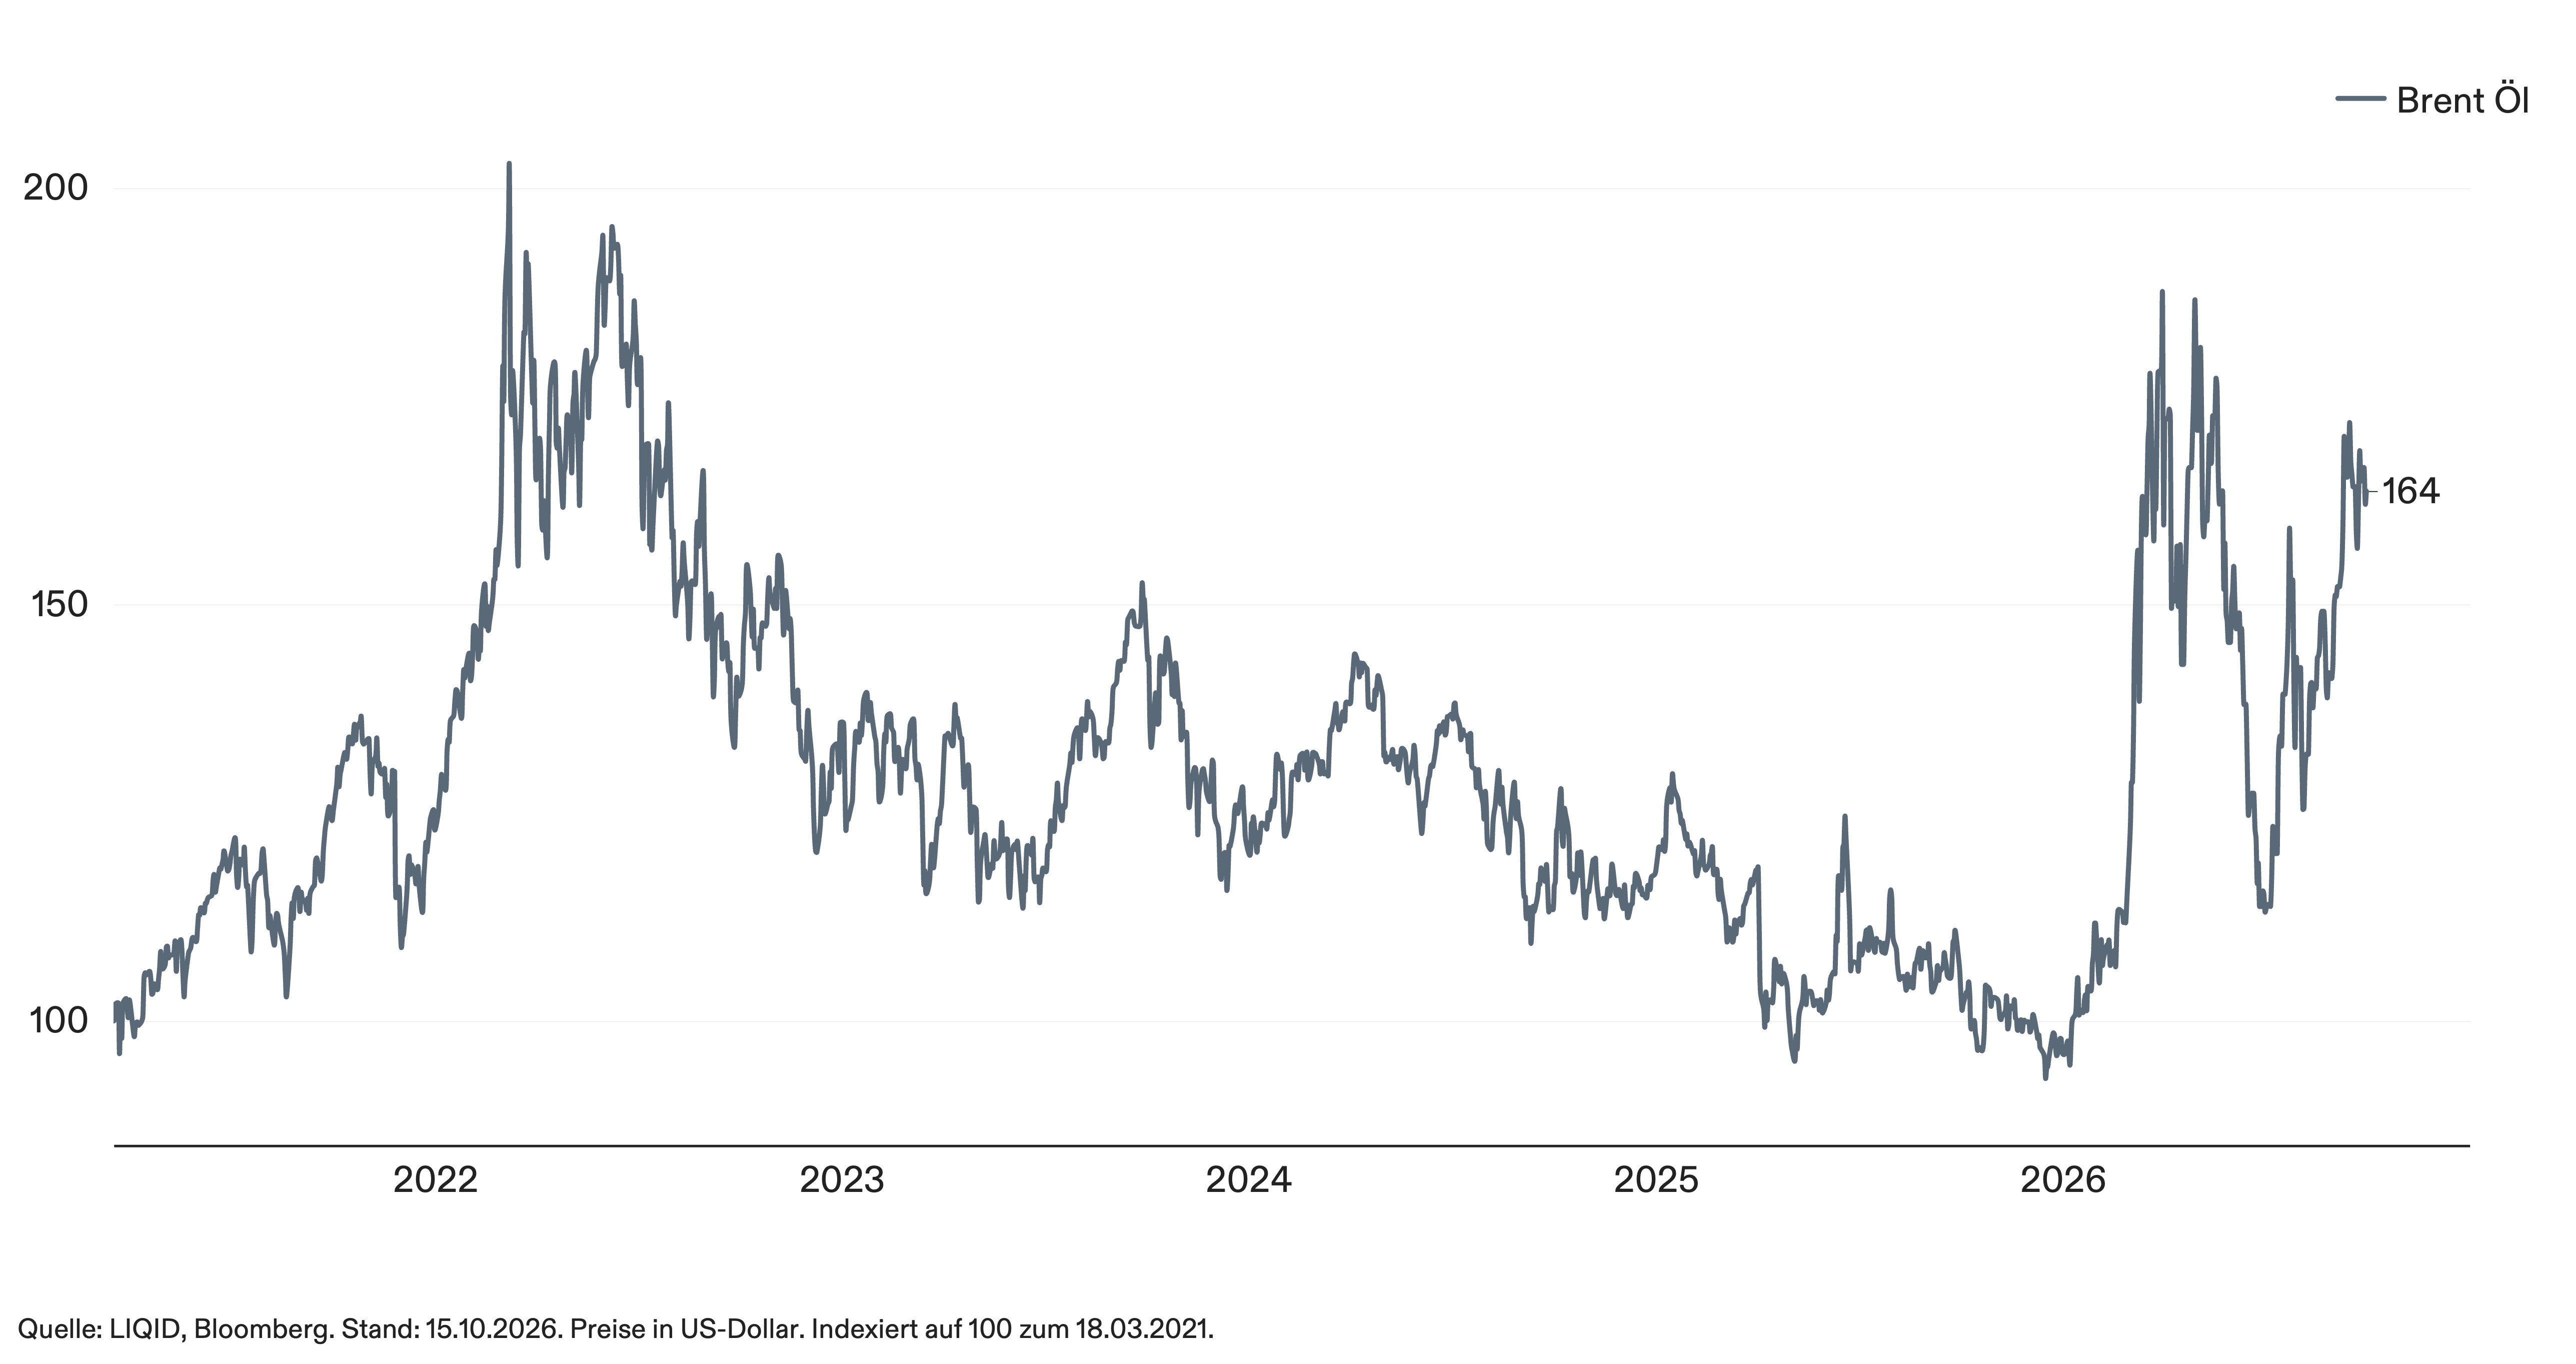
Die Hoffnung auf eine dauerhafte Entspannung im Nahen Osten, die das zweite Quartal getragen hatte, hat sich bisher noch nicht erfüllt. Die Verhandlungen zwischen den USA und dem Iran scheiterten, die Straße von Hormus wurde wieder blockiert. Angriffe auf Tanker und auf die saudische Energieinfrastruktur ließen den Schiffsverkehr durch die Meerenge zeitweise nahezu zum Erliegen kommen. Der Brent-Ölpreis stieg von rund 73 US-Dollar zu Quartalsbeginn auf knapp 109 US-Dollar Mitte September und beendete das Quartal bei rund 104 US-Dollar.
Dieser Energiepreisschub ließ auch die Inflationserwartungen, die zur Jahresmitte gedämpft waren, wieder ansteigen. Die Notenbanken reagierten entschlossen: Mehr als 80 Prozent der Zentralbanken der Industrieländer hoben im Quartal ihre Leitzinsen an, darunter die US-Notenbank, die EZB und die Bank of Japan. An den Anleihemärkten löste das einen breiten Ausverkauf aus. Hinzu kam ein hohes Angebot an neuen Anleihen: Neben den hoch verschuldeten Staaten liehen sich auch die großen US-Technologiekonzerne in diesem Jahr bereits mehr als 200 Milliarden US-Dollar für den Ausbau ihrer KI-Infrastruktur. Die Rendite 30-jähriger US-Staatsanleihen stieg auf 5,6 Prozent, den höchsten Stand seit 2002.
Die Aktienmärkte zeigten sich davon erstaunlich unbeeindruckt. Getragen von einer stabilen Konjunktur und deutlich höheren Unternehmensgewinnen markierten die globalen Aktienmärkte im Quartalsverlauf neue Höchststände. Da die Gewinnschätzungen schneller stiegen als die Kurse, sanken die Bewertungen in den meisten Regionen sogar. Innerhalb des Technologiesektors schichteten Anleger von Halbleiterwerten in die großen Cloud-Anbieter und Softwareunternehmen um, was vor allem den US-Markt stützte. Im breiten Markt lagen Substanzwerte mit einem Plus von 4,5 Prozent im Quartal dennoch klar vor Wachstumswerten, die lediglich um 0,6 Prozent stiegen.
Wachstum & Konjunktur

Konjunkturell hielten die großen Volkswirtschaften dem Energiepreisschock und den höheren Zinsen im dritten Quartal gut stand. In den USA stützten vor allem die Investitionen in künstliche Intelligenz die Wirtschaft, auch der private Konsum blieb stabil. Das US-Wachstum im zweiten Quartal wurde auf annualisiert 2,2 Prozent nach oben revidiert, und der Einkaufsmanagerindex für die US-Industrie stieg im September auf 55,9 Punkte, das stärkste Wachstumssignal seit über vier Jahren. Der Index basiert auf einer monatlichen Umfrage unter Einkaufsleitern von Unternehmen und gilt als wichtiger Frühindikator für die Konjunktur; Werte über 50 Punkten signalisieren Wachstum. Auch der Arbeitsmarkt zeigte sich zuletzt wieder robuster.
In der Eurozone fiel die Entwicklung besser aus als zur Jahresmitte befürchtet. Die Wachstumserwartung für 2026 war seit Kriegsbeginn von 1,2 auf zeitweise gut 0,5 Prozent gefallen. Ab Mitte Juli wurde sie wieder nach oben revidiert und lag Ende September bei 0,9 Prozent. Der Einkaufsmanagerindex der Industrie erreichte mit 52,9 Punkten ein Vierjahreshoch, und erstmals seit Längerem bauten die Unternehmen wieder Personal auf. In der Handelspolitik kehrte vorerst etwas Ruhe ein: Seit Ende Juli gelten in den USA unbefristete Zusatzzölle von 10 bis 12,5 Prozent auf Importe aus 60 Volkswirtschaften, für die EU sind es 10 Prozent. Das Zollniveau blieb damit weitgehend unverändert, die rechtliche Unsicherheit entfiel aber, und die USA und China verlängerten ihren Zollwaffenstillstand bis Januar 2027.
Geldpolitik & Inflation


Der Ölpreisanstieg trieb die Inflation vor allem in der Eurozone wieder nach oben. Die Teuerungsrate stieg von bereits erhöhten 2,8 Prozent im Juni auf 3,8 Prozent im September. Treiber waren die Energiepreise, während die Kerninflation im September bei 2,5 Prozent lag. In den USA stieg die Inflationsrate im September auf 3,7 Prozent, während sich die Kernrate auf 2,6 Prozent erhöhte.
Die Europäische Zentralbank pausierte im Juli und hob den Einlagenzins am 10. September nach dem ersten Zinsschritt im Juni um weitere 25 Basispunkte auf 2,50 Prozent an. Die US-Notenbank folgte am 16. September mit ihrer ersten Zinserhöhung seit 2023 auf eine Spanne von 3,75 bis 4,00 Prozent. Damit bestätigte sich der restriktive Kurs, den der neue Fed-Vorsitzende Kevin Warsh im Juni angekündigt hatte. Beide Notenbanken halten sich weitere Schritte offen, die Märkte rechnen mit zusätzlichen Erhöhungen bis Jahresende.
Der Euro wertete nach einem Zwischenhoch von knapp 1,17 US-Dollar im August wieder ab und schloss das Quartal bei rund 1,13 US-Dollar. Neben dem gestiegenen Zinsvorsprung der USA belasteten Haushaltssorgen in Frankreich: Der Renditeabstand französischer zu deutschen Staatsanleihen stieg auf 119 Basispunkte, den höchsten Stand seit der Euro-Schuldenkrise.
Wie haben sich die einzelnen Anlageklassen entwickelt?
Das dritte Quartal verlief für die Anlageklassen zweigeteilt: Aktien und Rohstoffe legten zu, Anleihen verloren auf breiter Front. Für ausgewogene Portfolios waren damit nicht die Aktien, sondern die Anleihen der größte Belastungsfaktor.


Mehr anzeigen
Globale Aktien legten im Quartal um 2,3 Prozent zu und liegen in den ersten drei Quartalen 16,9 Prozent im Plus. Japanische Aktien entwickelten sich im Quartal mit einem Plus von 6,7 Prozent am besten, unterstützt von steigenden Gewinnen und mehr Aktienrückkäufen. Seit Jahresbeginn liegen sie damit 26,8 Prozent im Plus. US-Aktien notierten im Sommer wiederholt auf Allzeithochs, gewannen im Quartal 2,9 Prozent und stiegen damit seit Jahresbeginn um 16,2 Prozent. In Euro gerechnet half dabei auch der stärkere US-Dollar. Schwellenländeraktien traten nach dem starken ersten Halbjahr auf der Stelle (+0,3 Prozent), weil Halbleiterwerte, die in der Region ein hohes Gewicht haben, im Juli deutlich nachgaben. Mit einem Plus von 27,6 Prozent seit Jahresbeginn bleiben sie dennoch die stärkste Region. Europäische Aktien verloren im Quartal 1,0 Prozent und liegen damit im Vergleich zum Jahresbeginn 9,6 Prozent im Plus. Belastend wirkten die Zinserhöhungen der EZB, die Haushaltsdebatte in Frankreich und das geringere Gewicht KI-naher Unternehmen im europäischen Markt.
Am Anleihemarkt hinterließ der Zinsanstieg deutliche Spuren. Euro-Staatsanleihen mittlerer Laufzeit verloren im Quartal 4,8 Prozent und sind mit einem Minus von 3,5 Prozent seit Jahresbeginn das schwächste Anleihesegment. Französische Staatsanleihen gaben sogar um mehr als 5 Prozent nach. Globale Investment-Grade-Unternehmensanleihen verloren 3,5 Prozent und fielen damit seit Jahresbeginn um 3,1 Prozent. Hochzinsanleihen verloren mit 2,5 Prozent etwas weniger, da höhere Kupons und kürzere Laufzeiten den Zinsanstieg teilweise abfederten. Seit Jahresbeginn liegen sie 0,7 Prozent im Minus. Schwellenländeranleihen in Hartwährung litten unter dem Anstieg der US-Renditen (–3,3 Prozent im Quartal, –1,2 Prozent seit Jahresbeginn). Inflationsindexierte Anleihen verloren im Quartal 1,9 Prozent und liegen seit Jahresbeginn bei einem Minus von 0,8 Prozent.
Rohstoffe waren die stärkste Anlageklasse des Quartals: Getrieben von Öl und Gas legte der breite Rohstoffindex im Quartal um 17,0 Prozent zu und liegt seit Jahresbeginn 37,4 Prozent im Plus. Gold erholte sich im Quartal um 3,8 Prozent, gab im September aber 4,0 Prozent nach, als steigende Realzinsen und der festere US-Dollar das Edelmetall belasteten. Seit Jahresbeginn steht ein Minus von 2,2 Prozent zu Buche.
Wie hat sich CORE Future entwickelt?
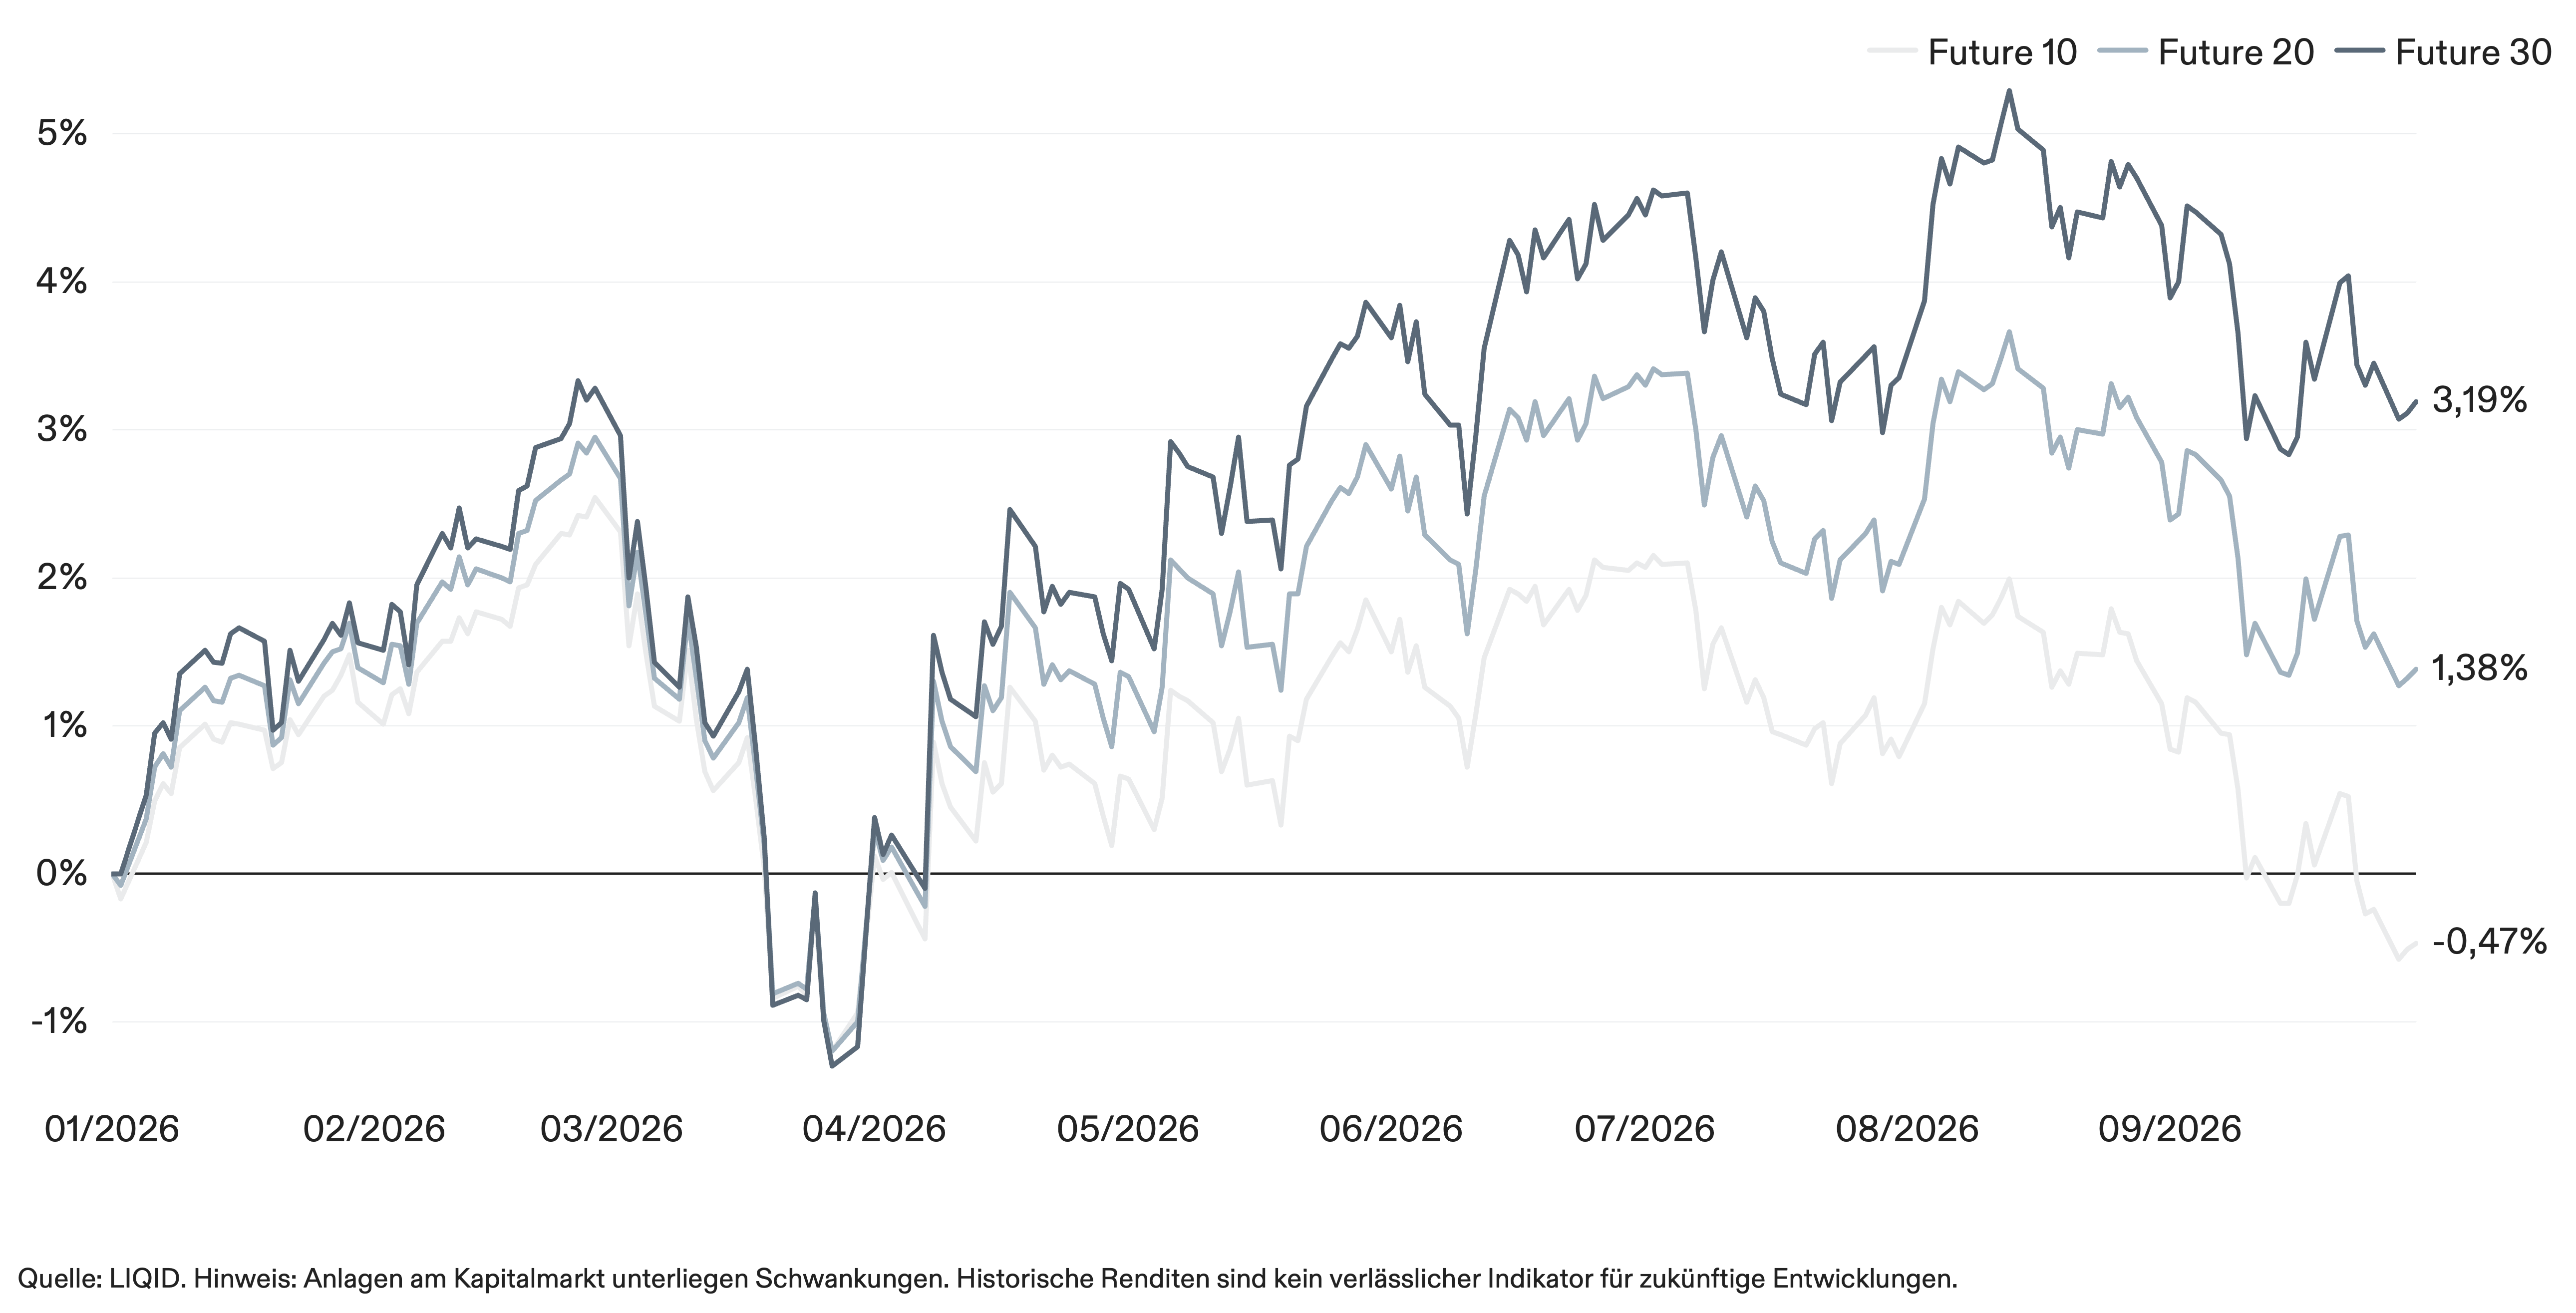
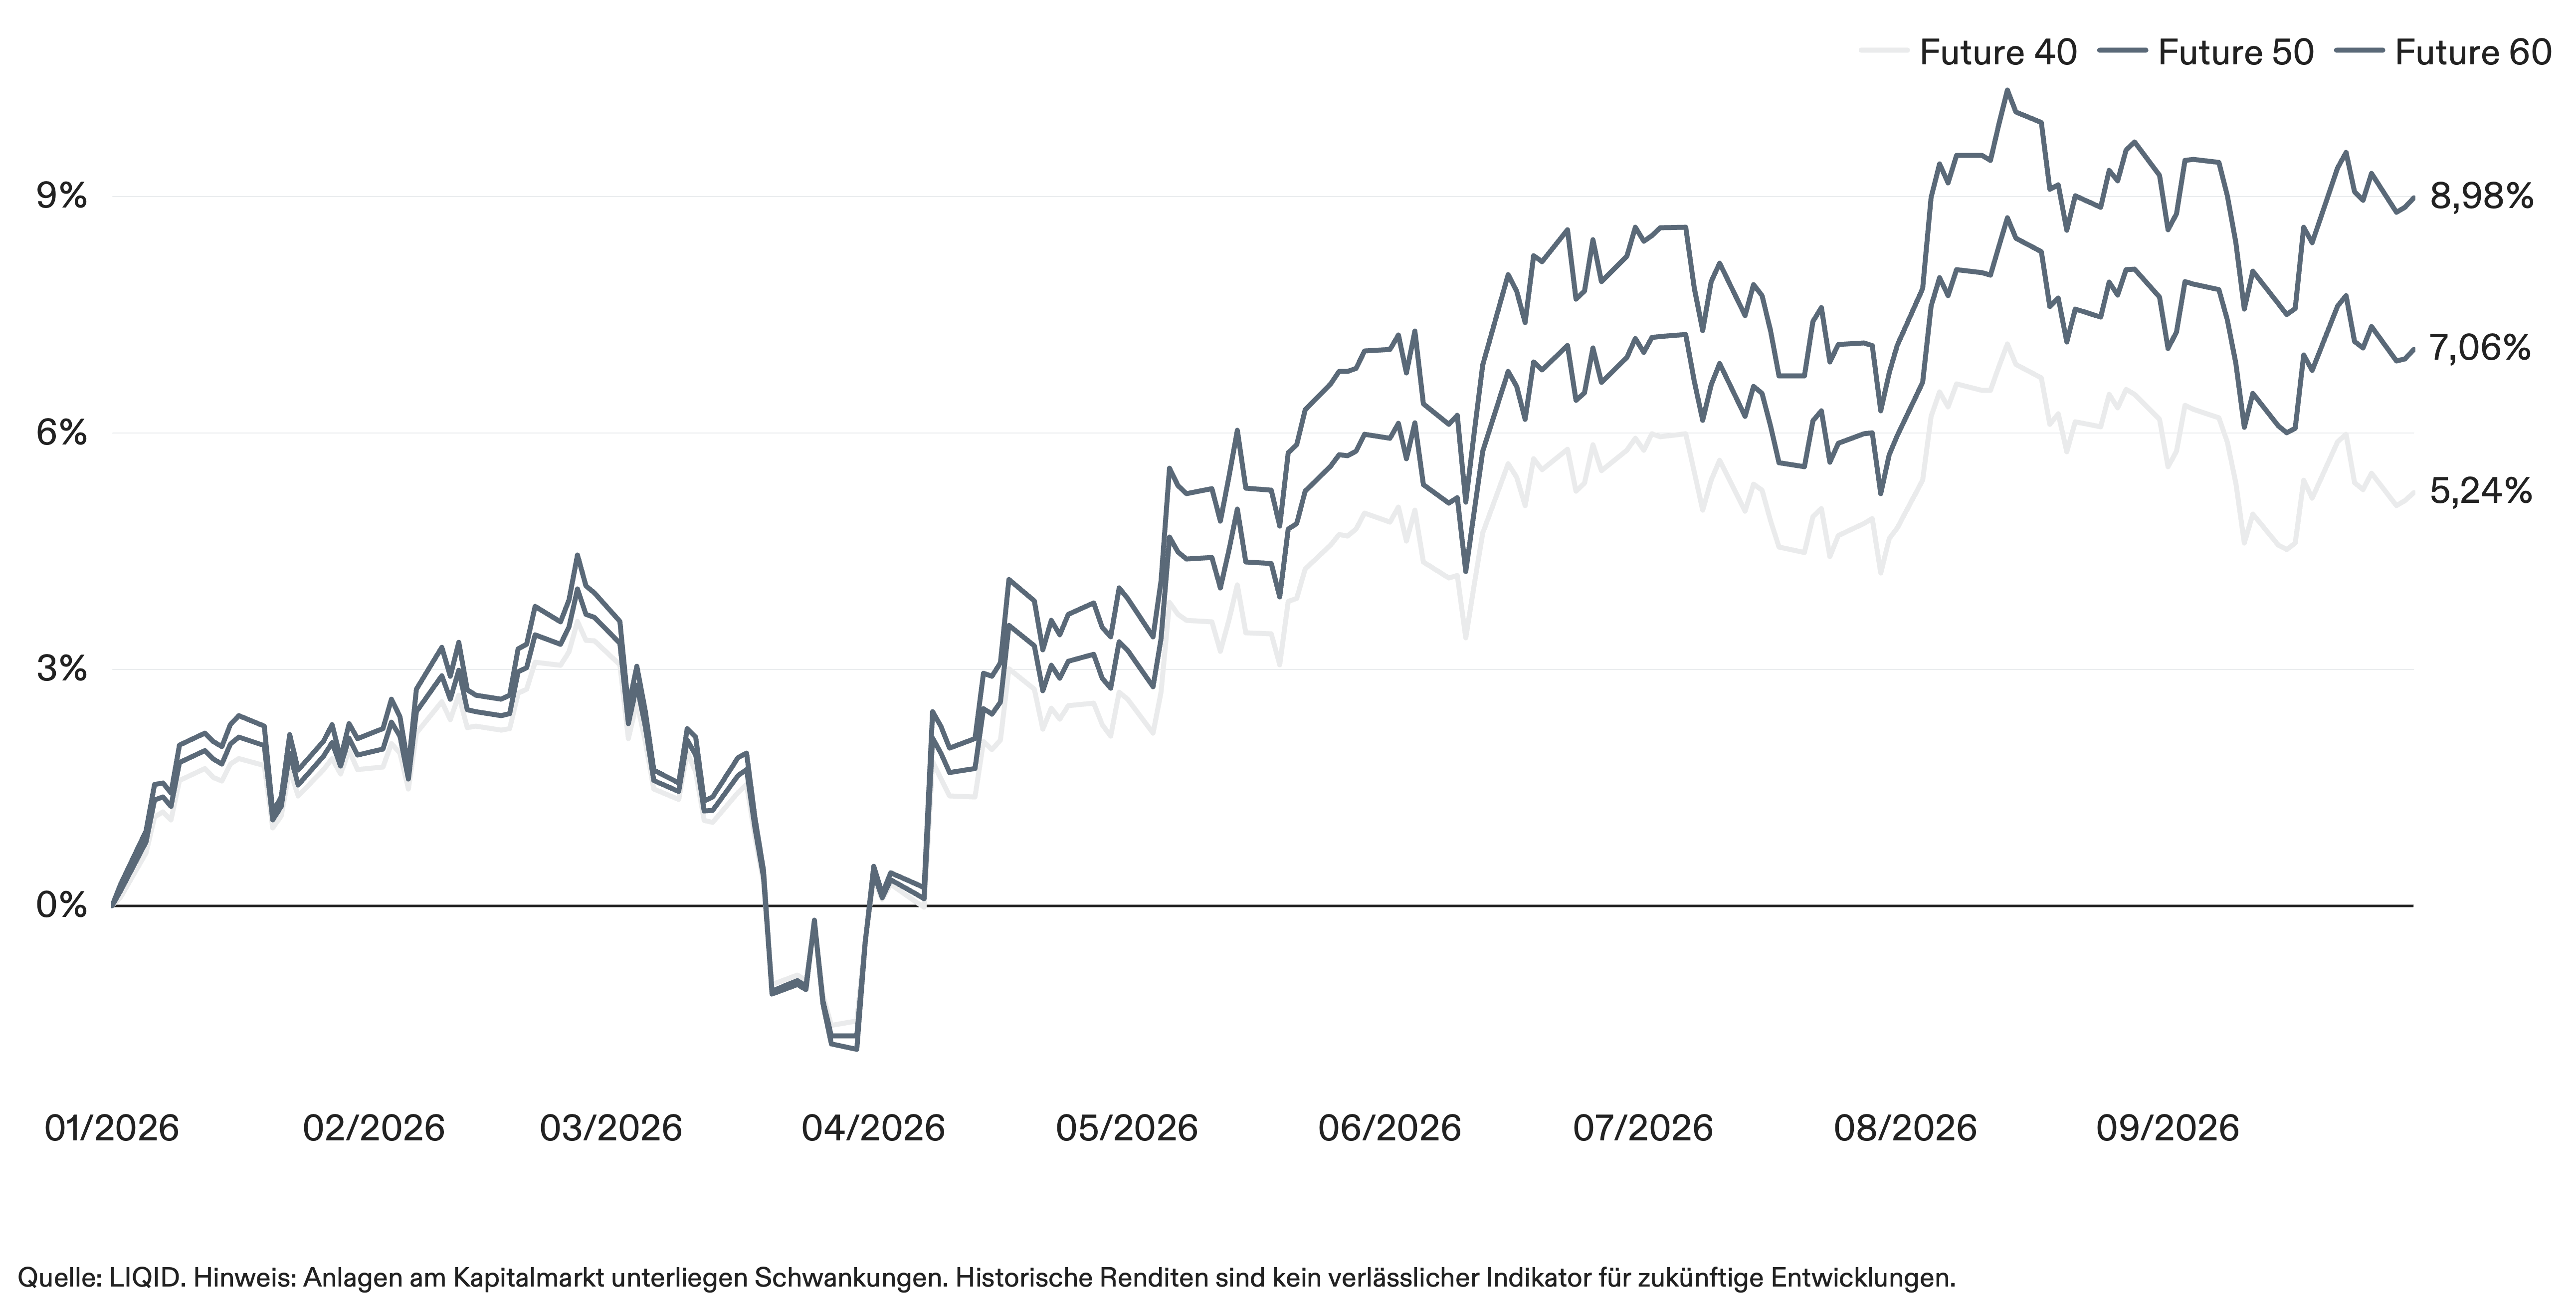
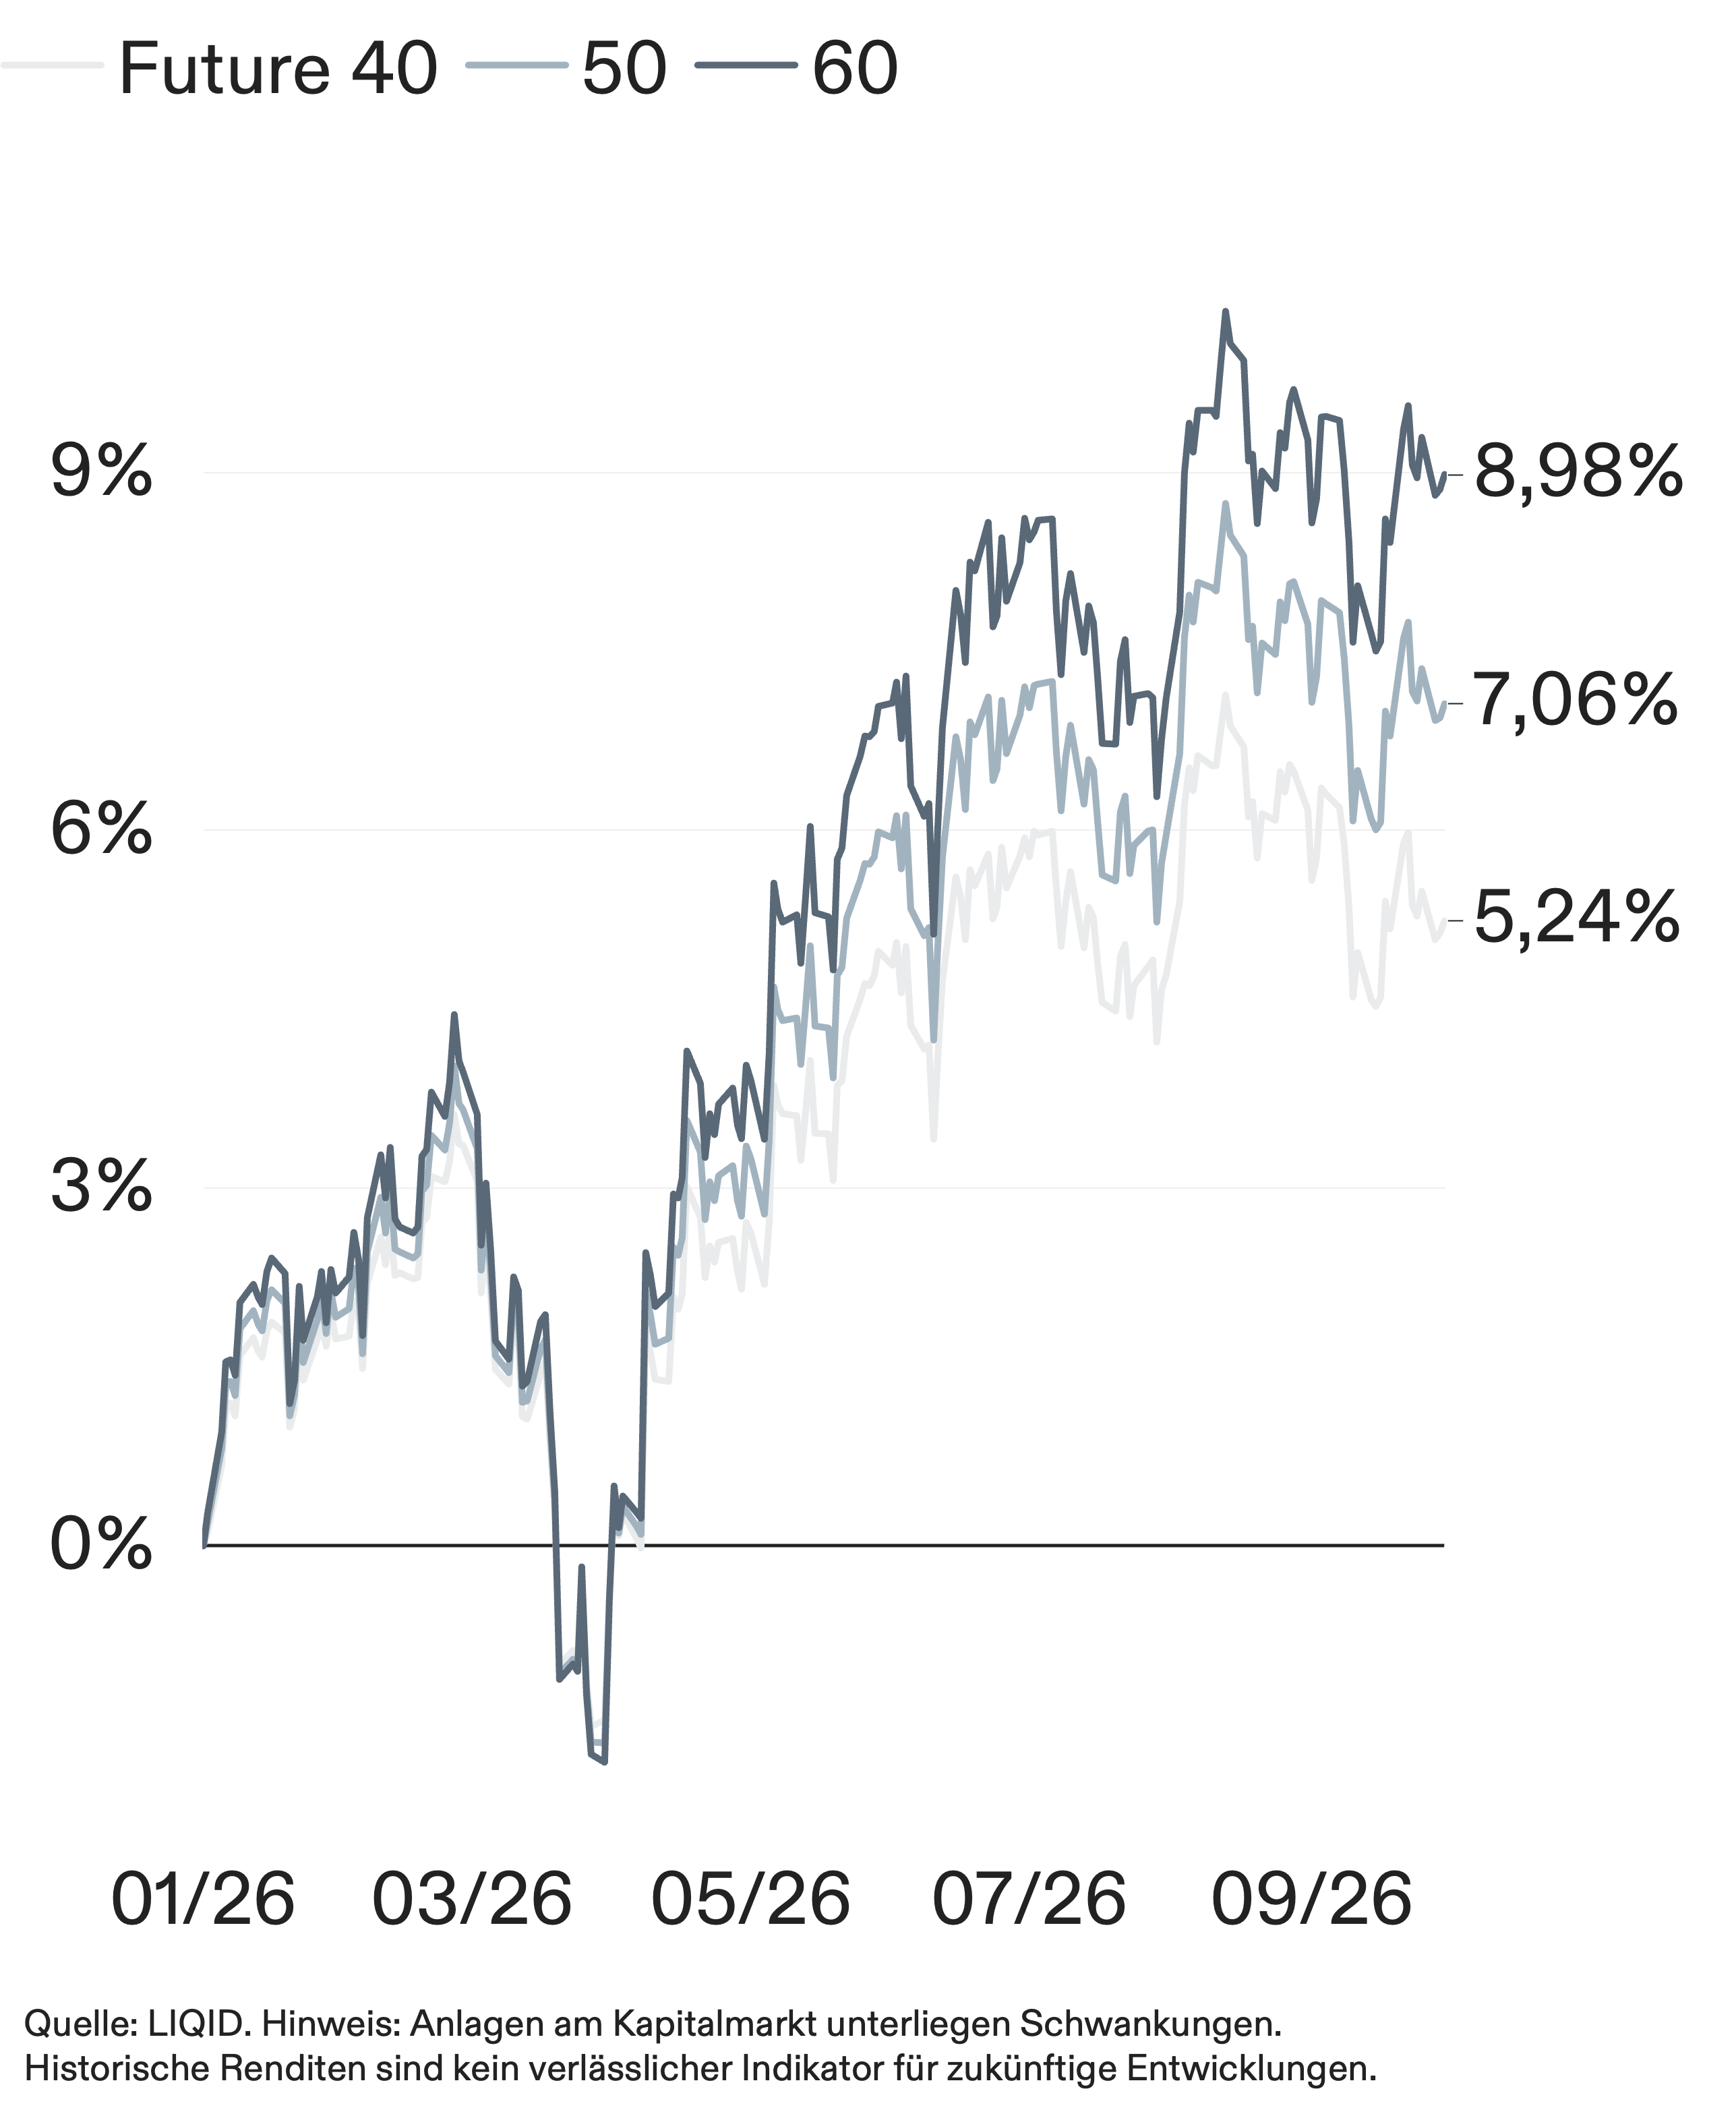
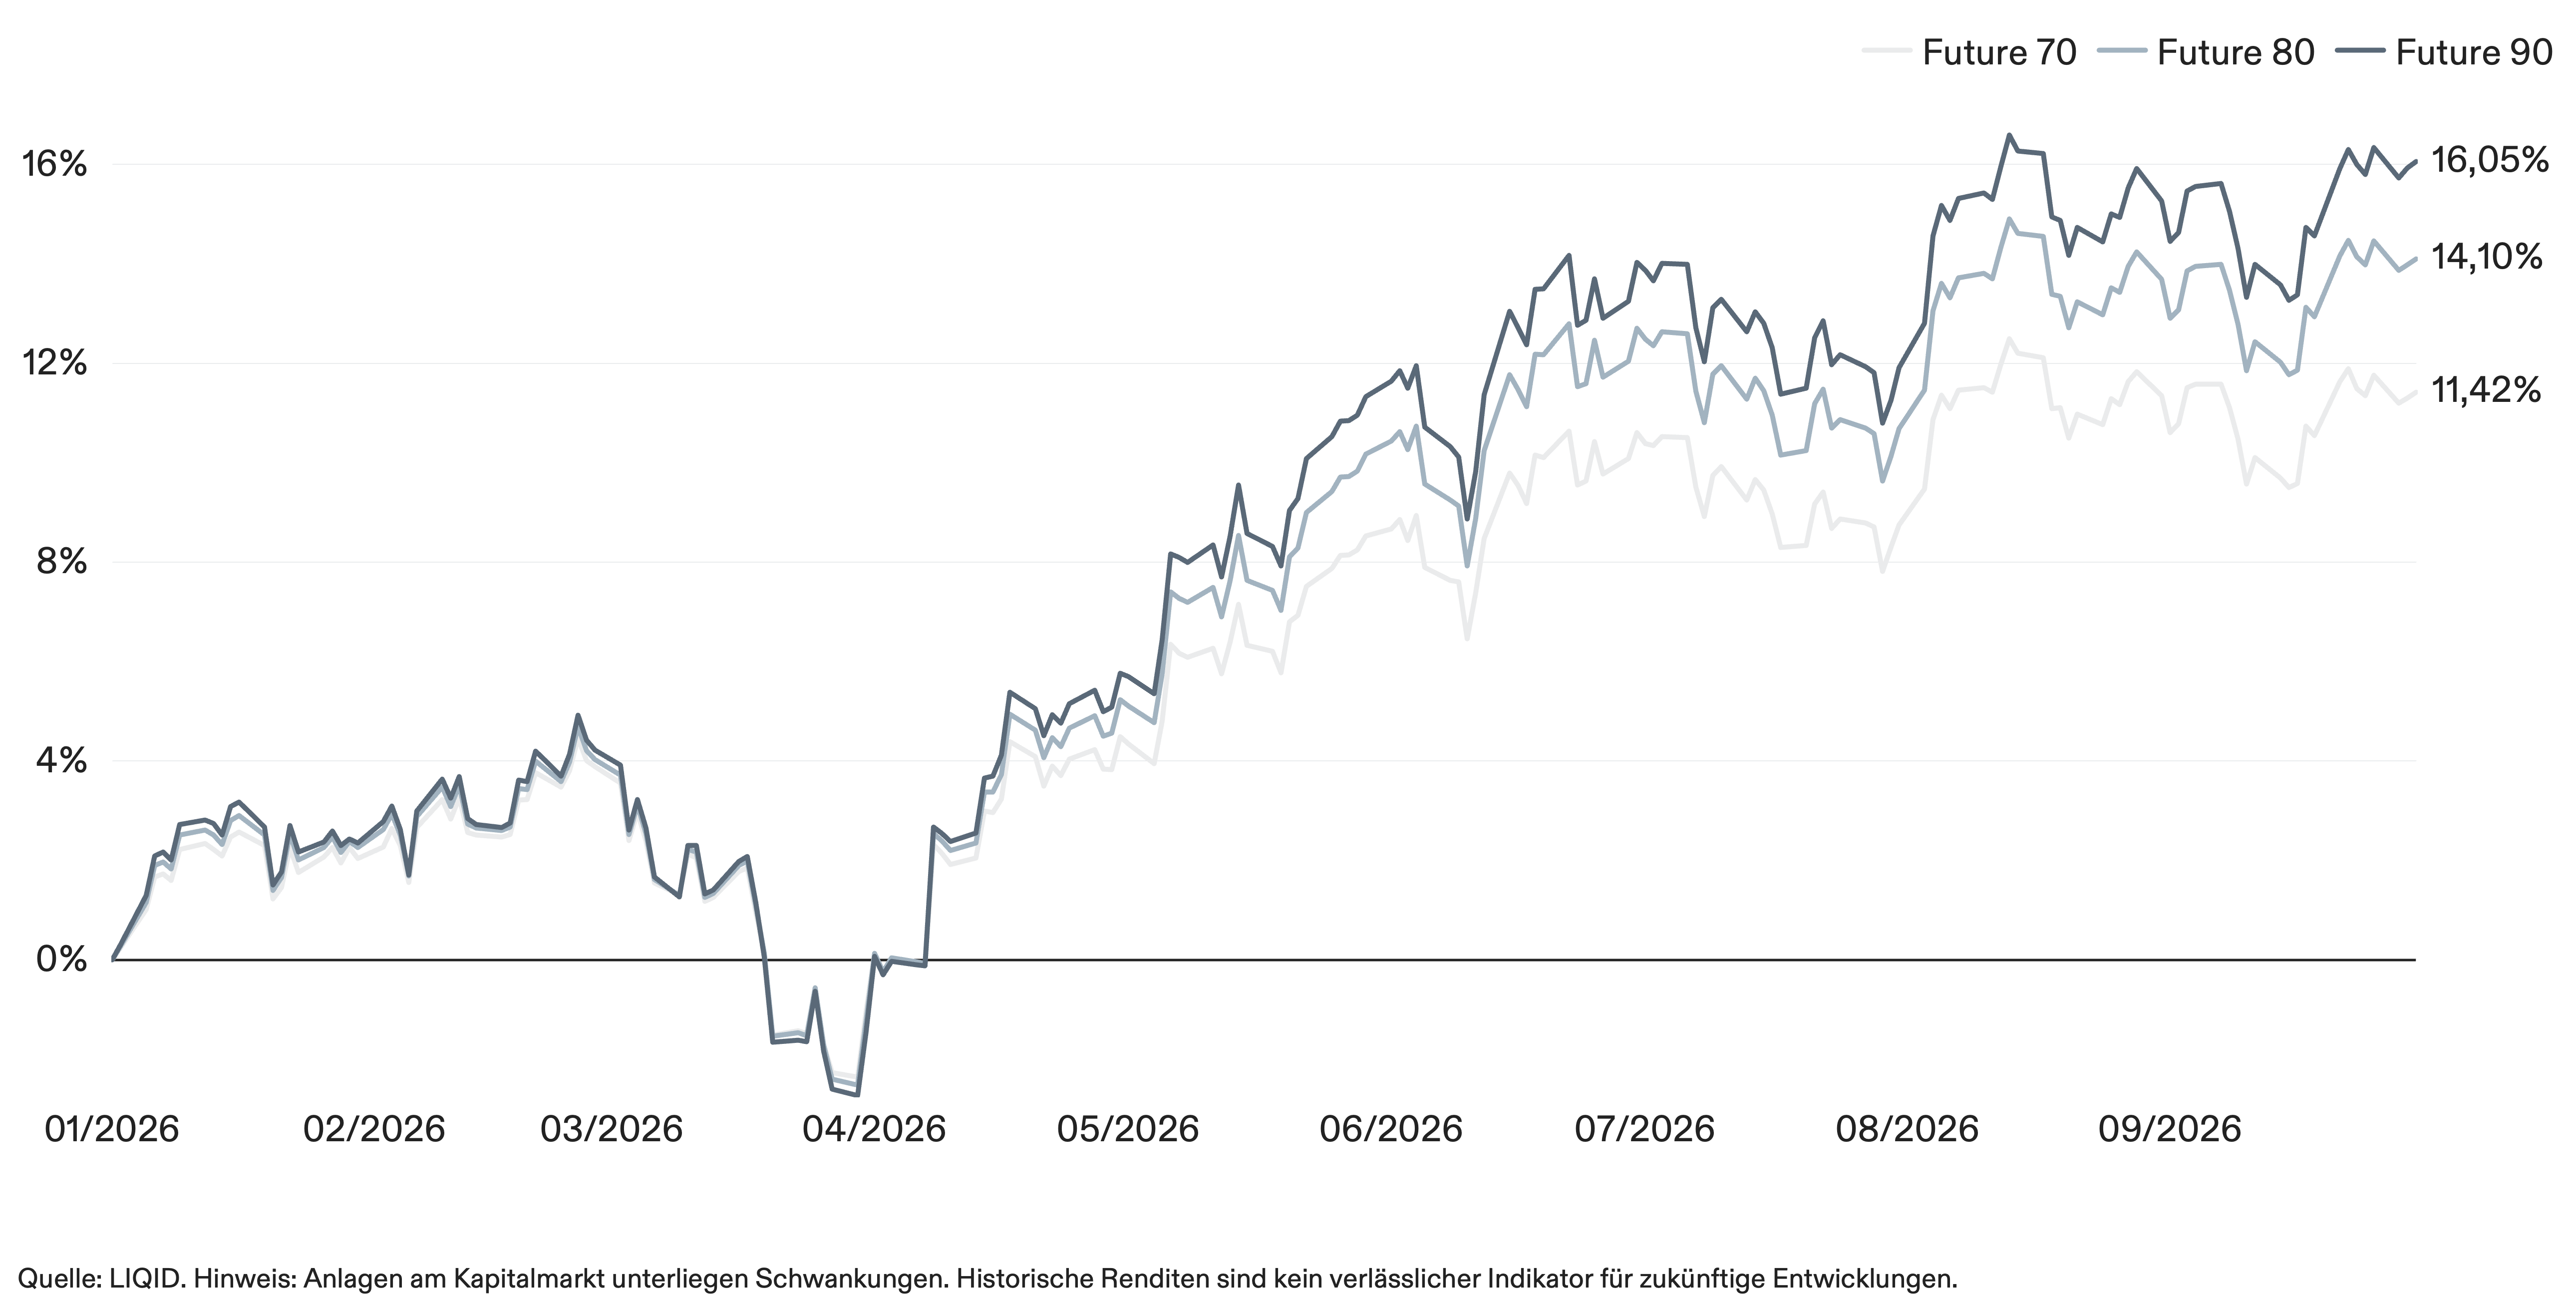
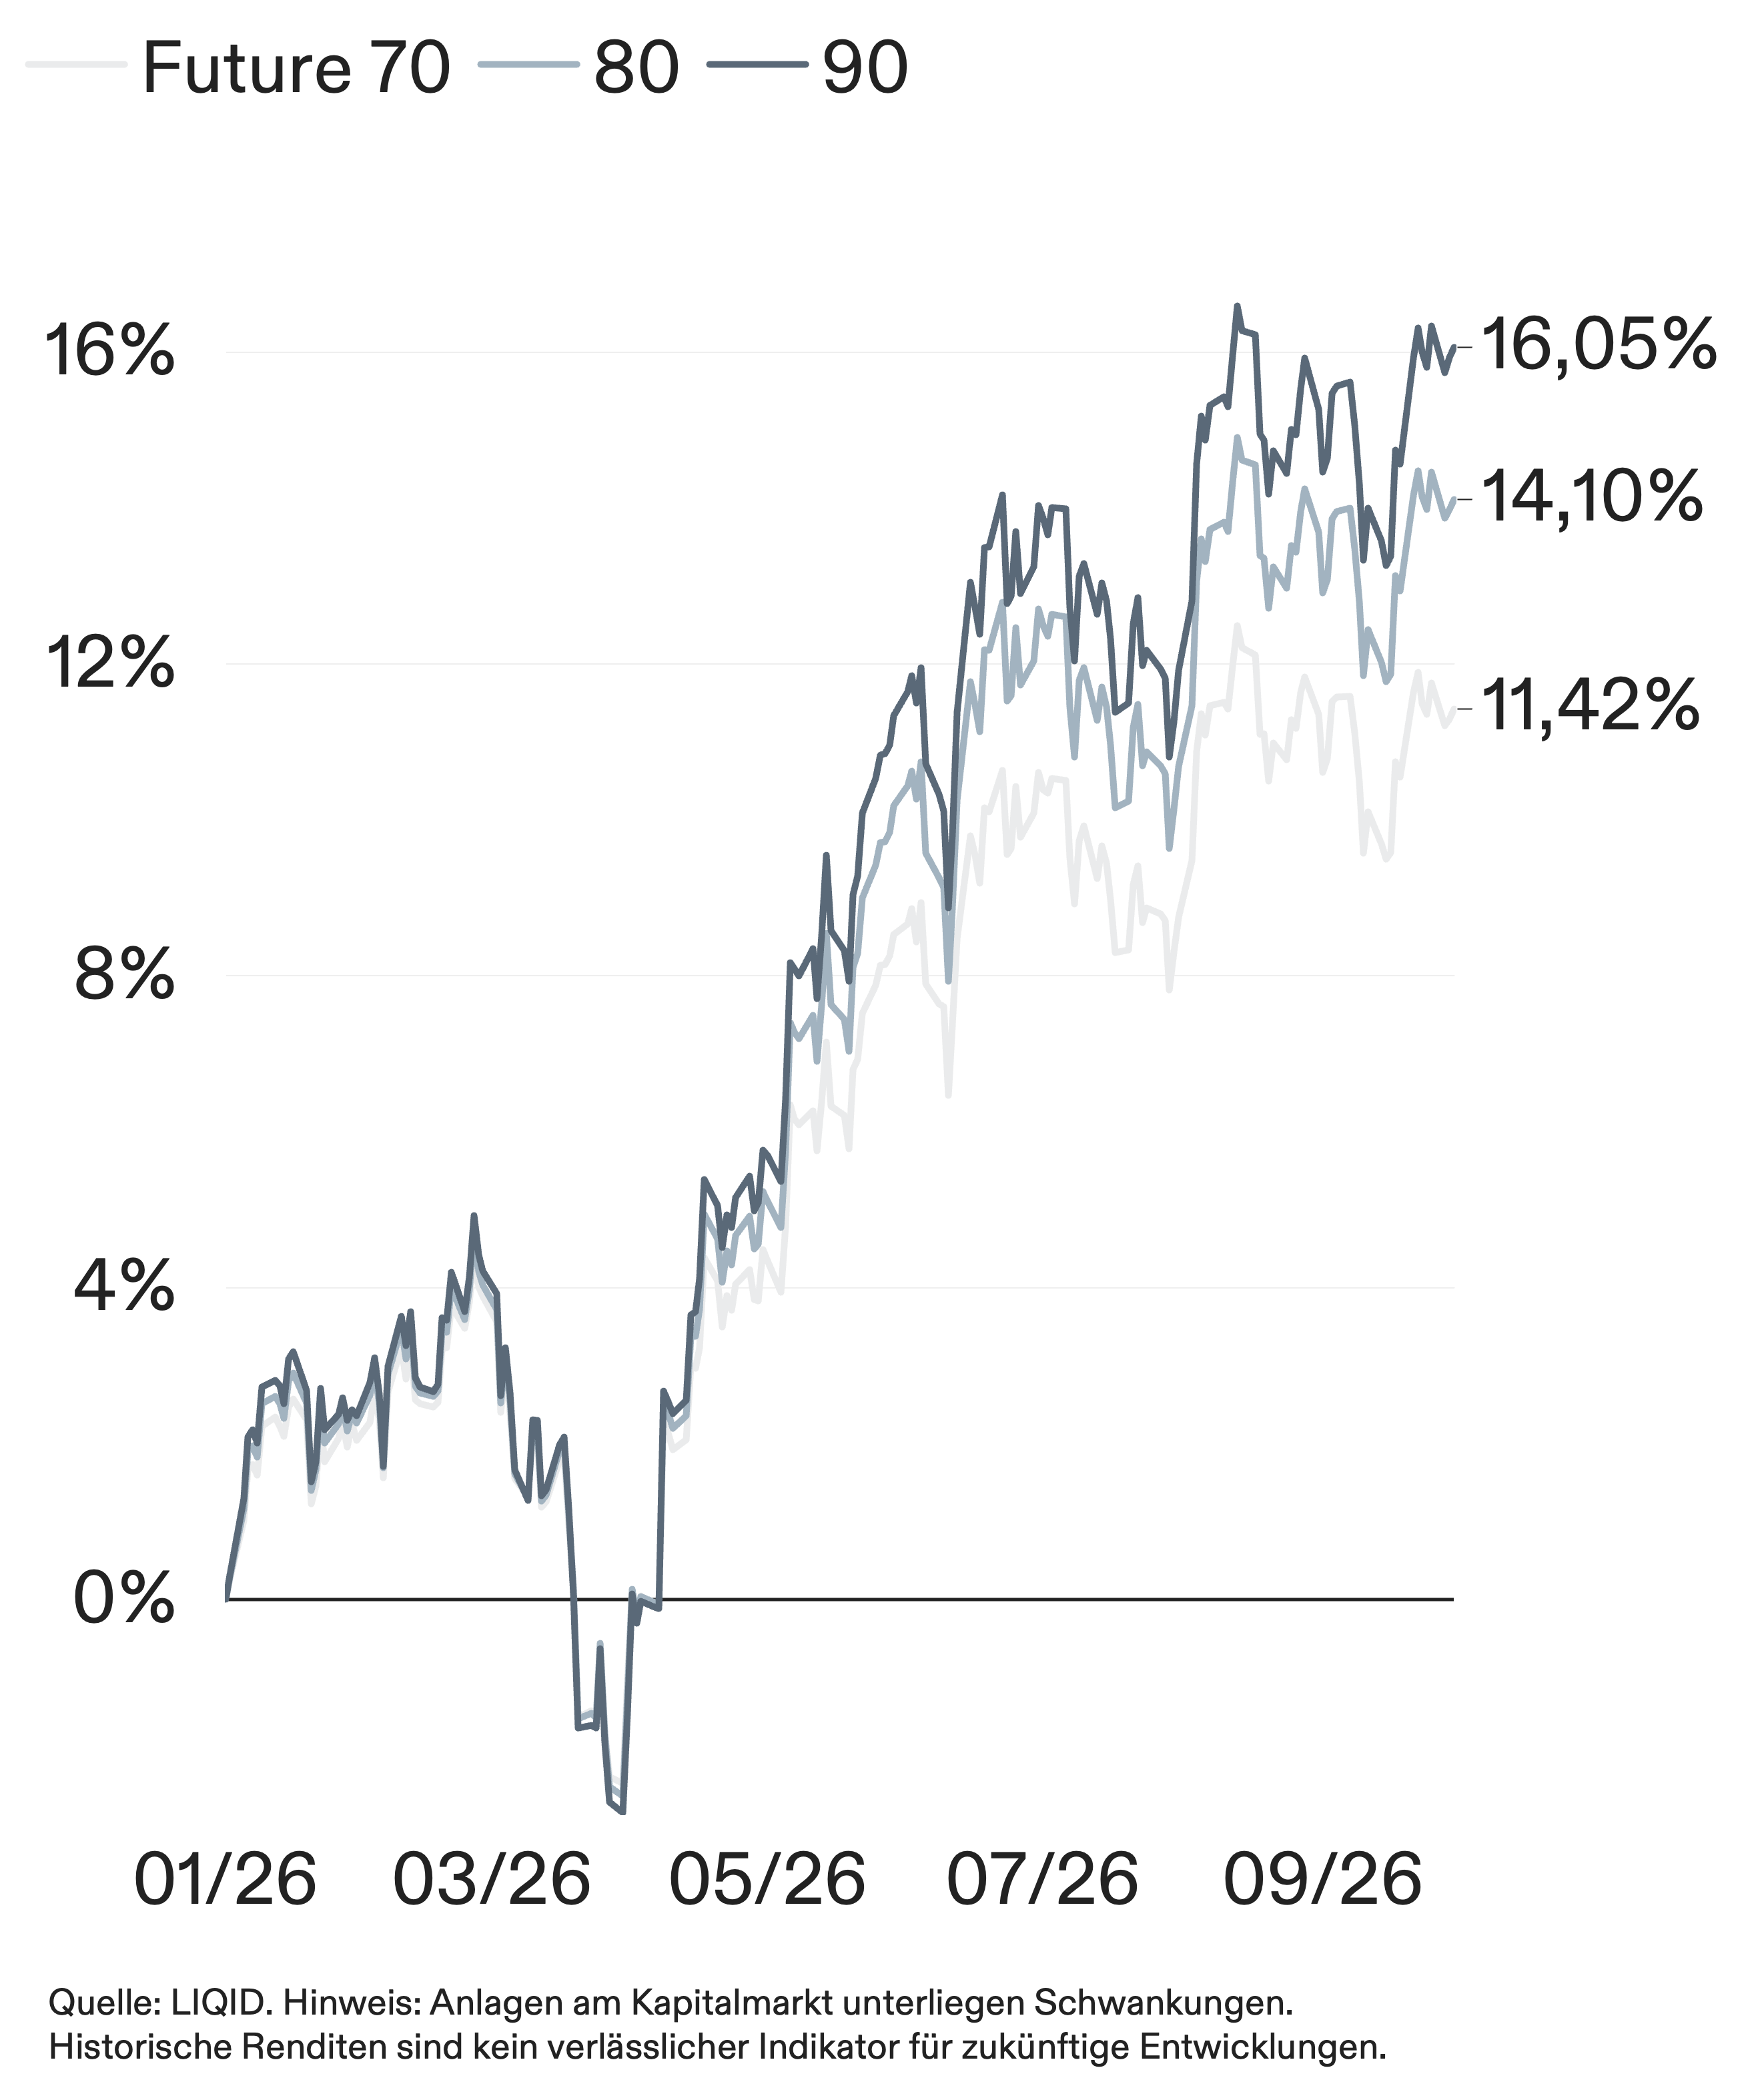
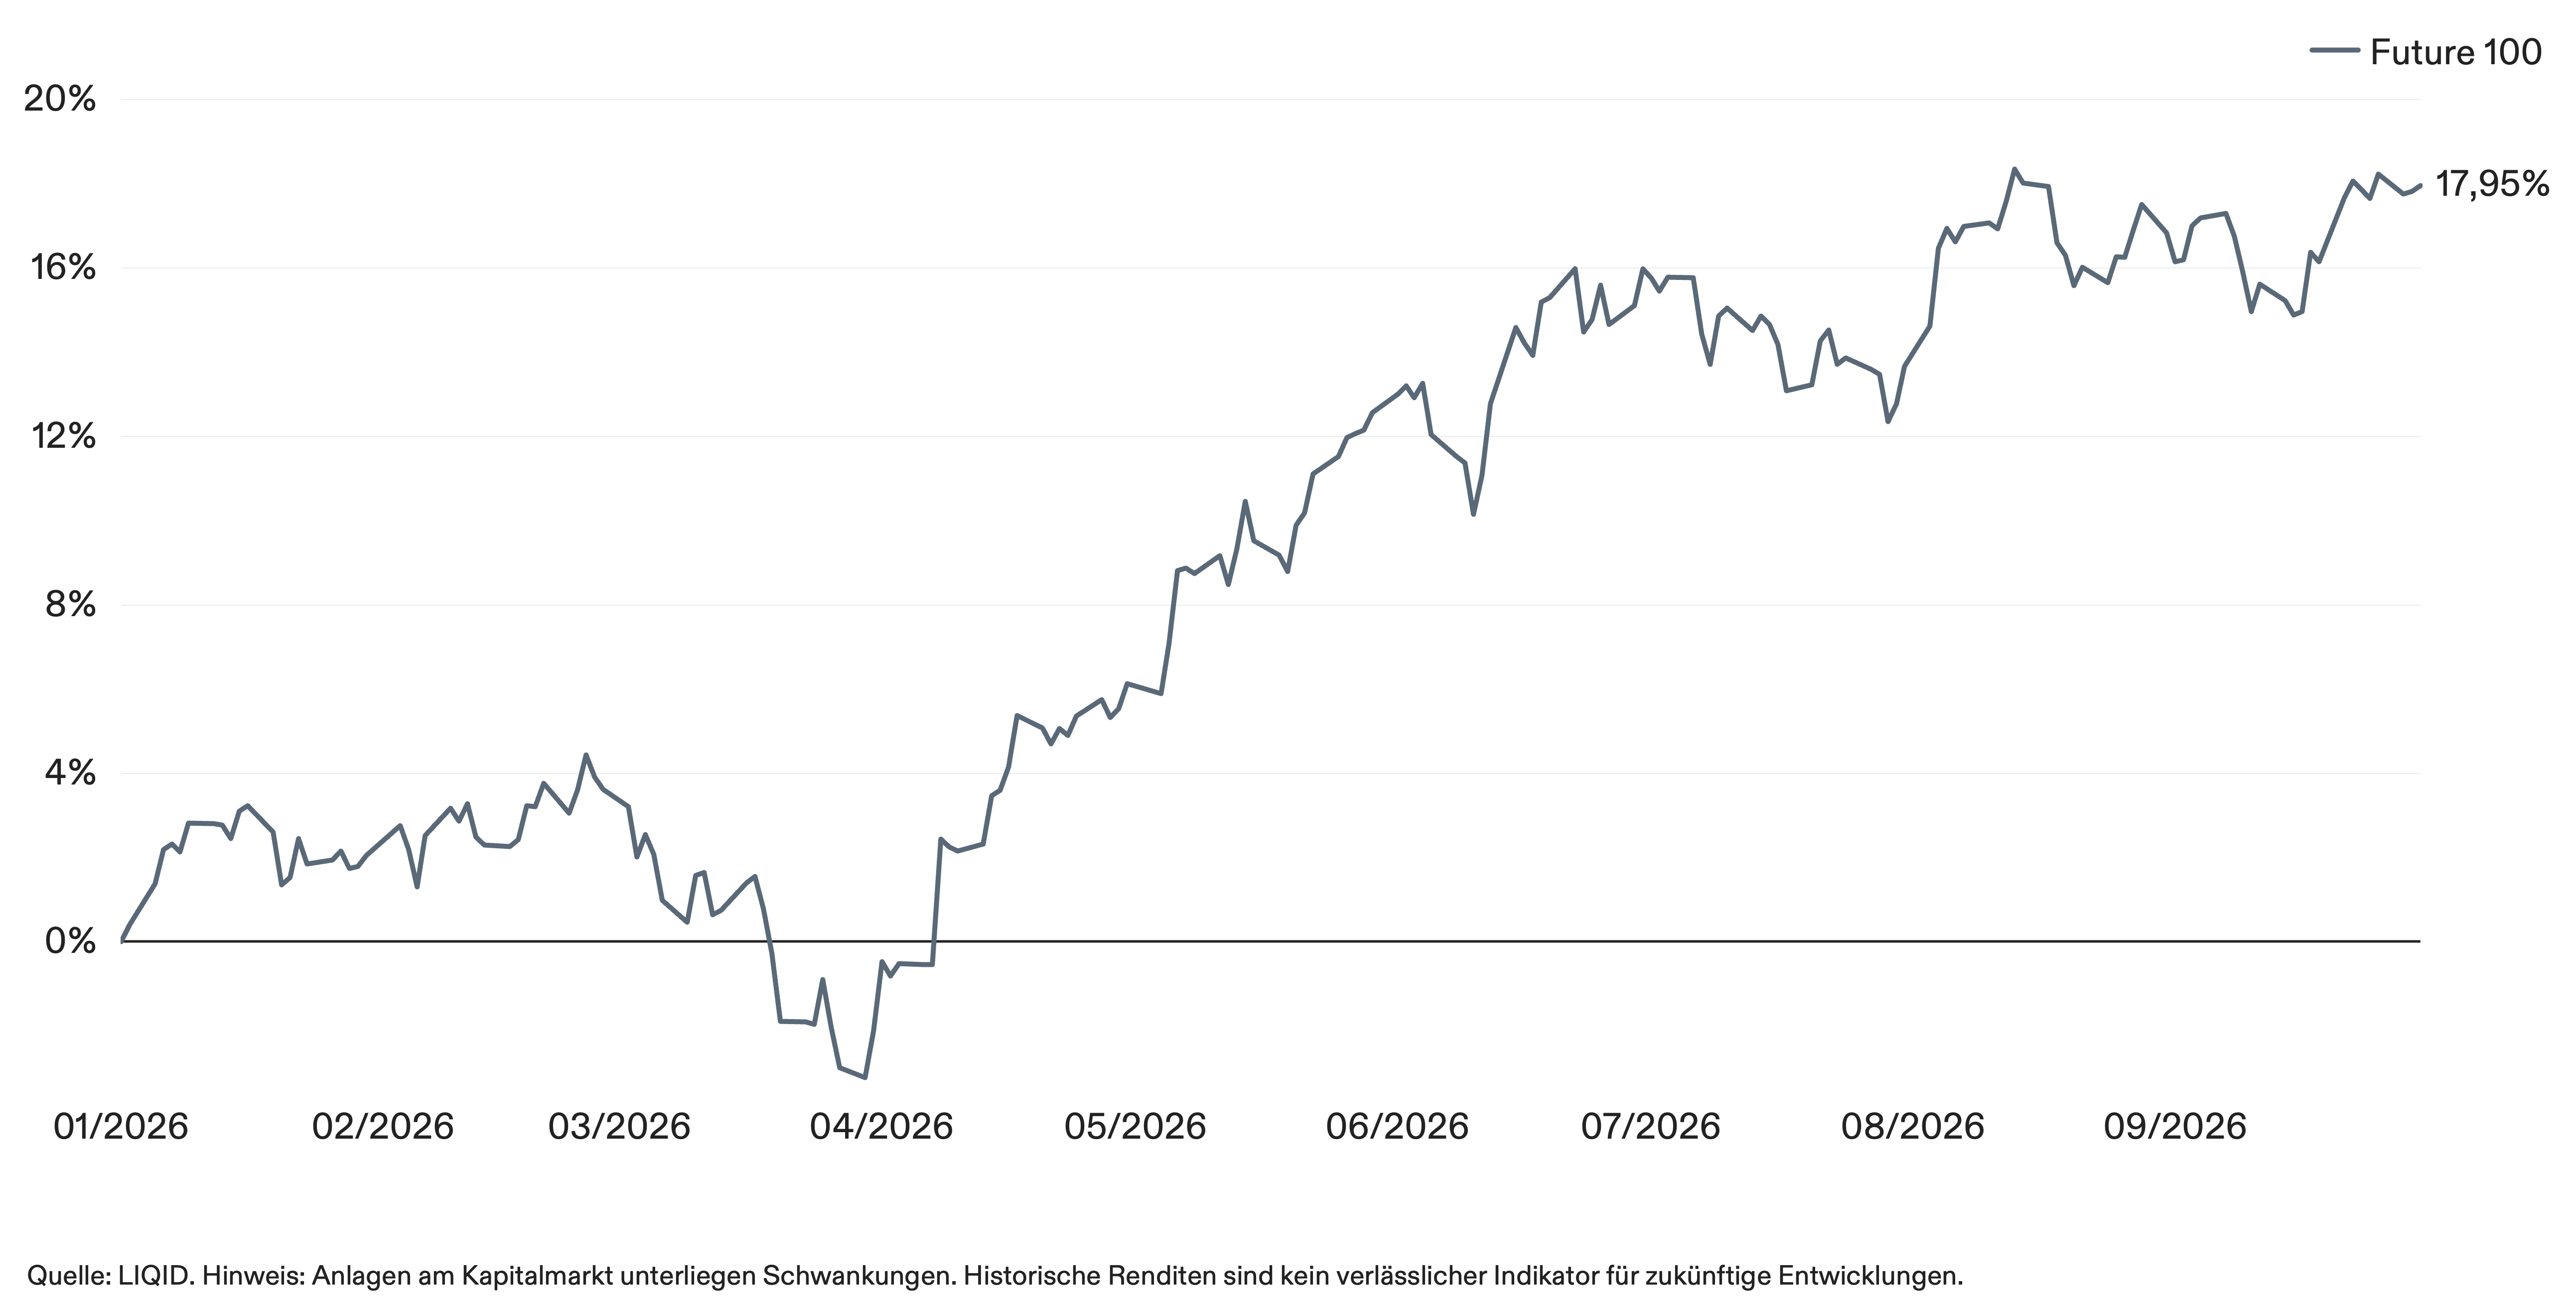
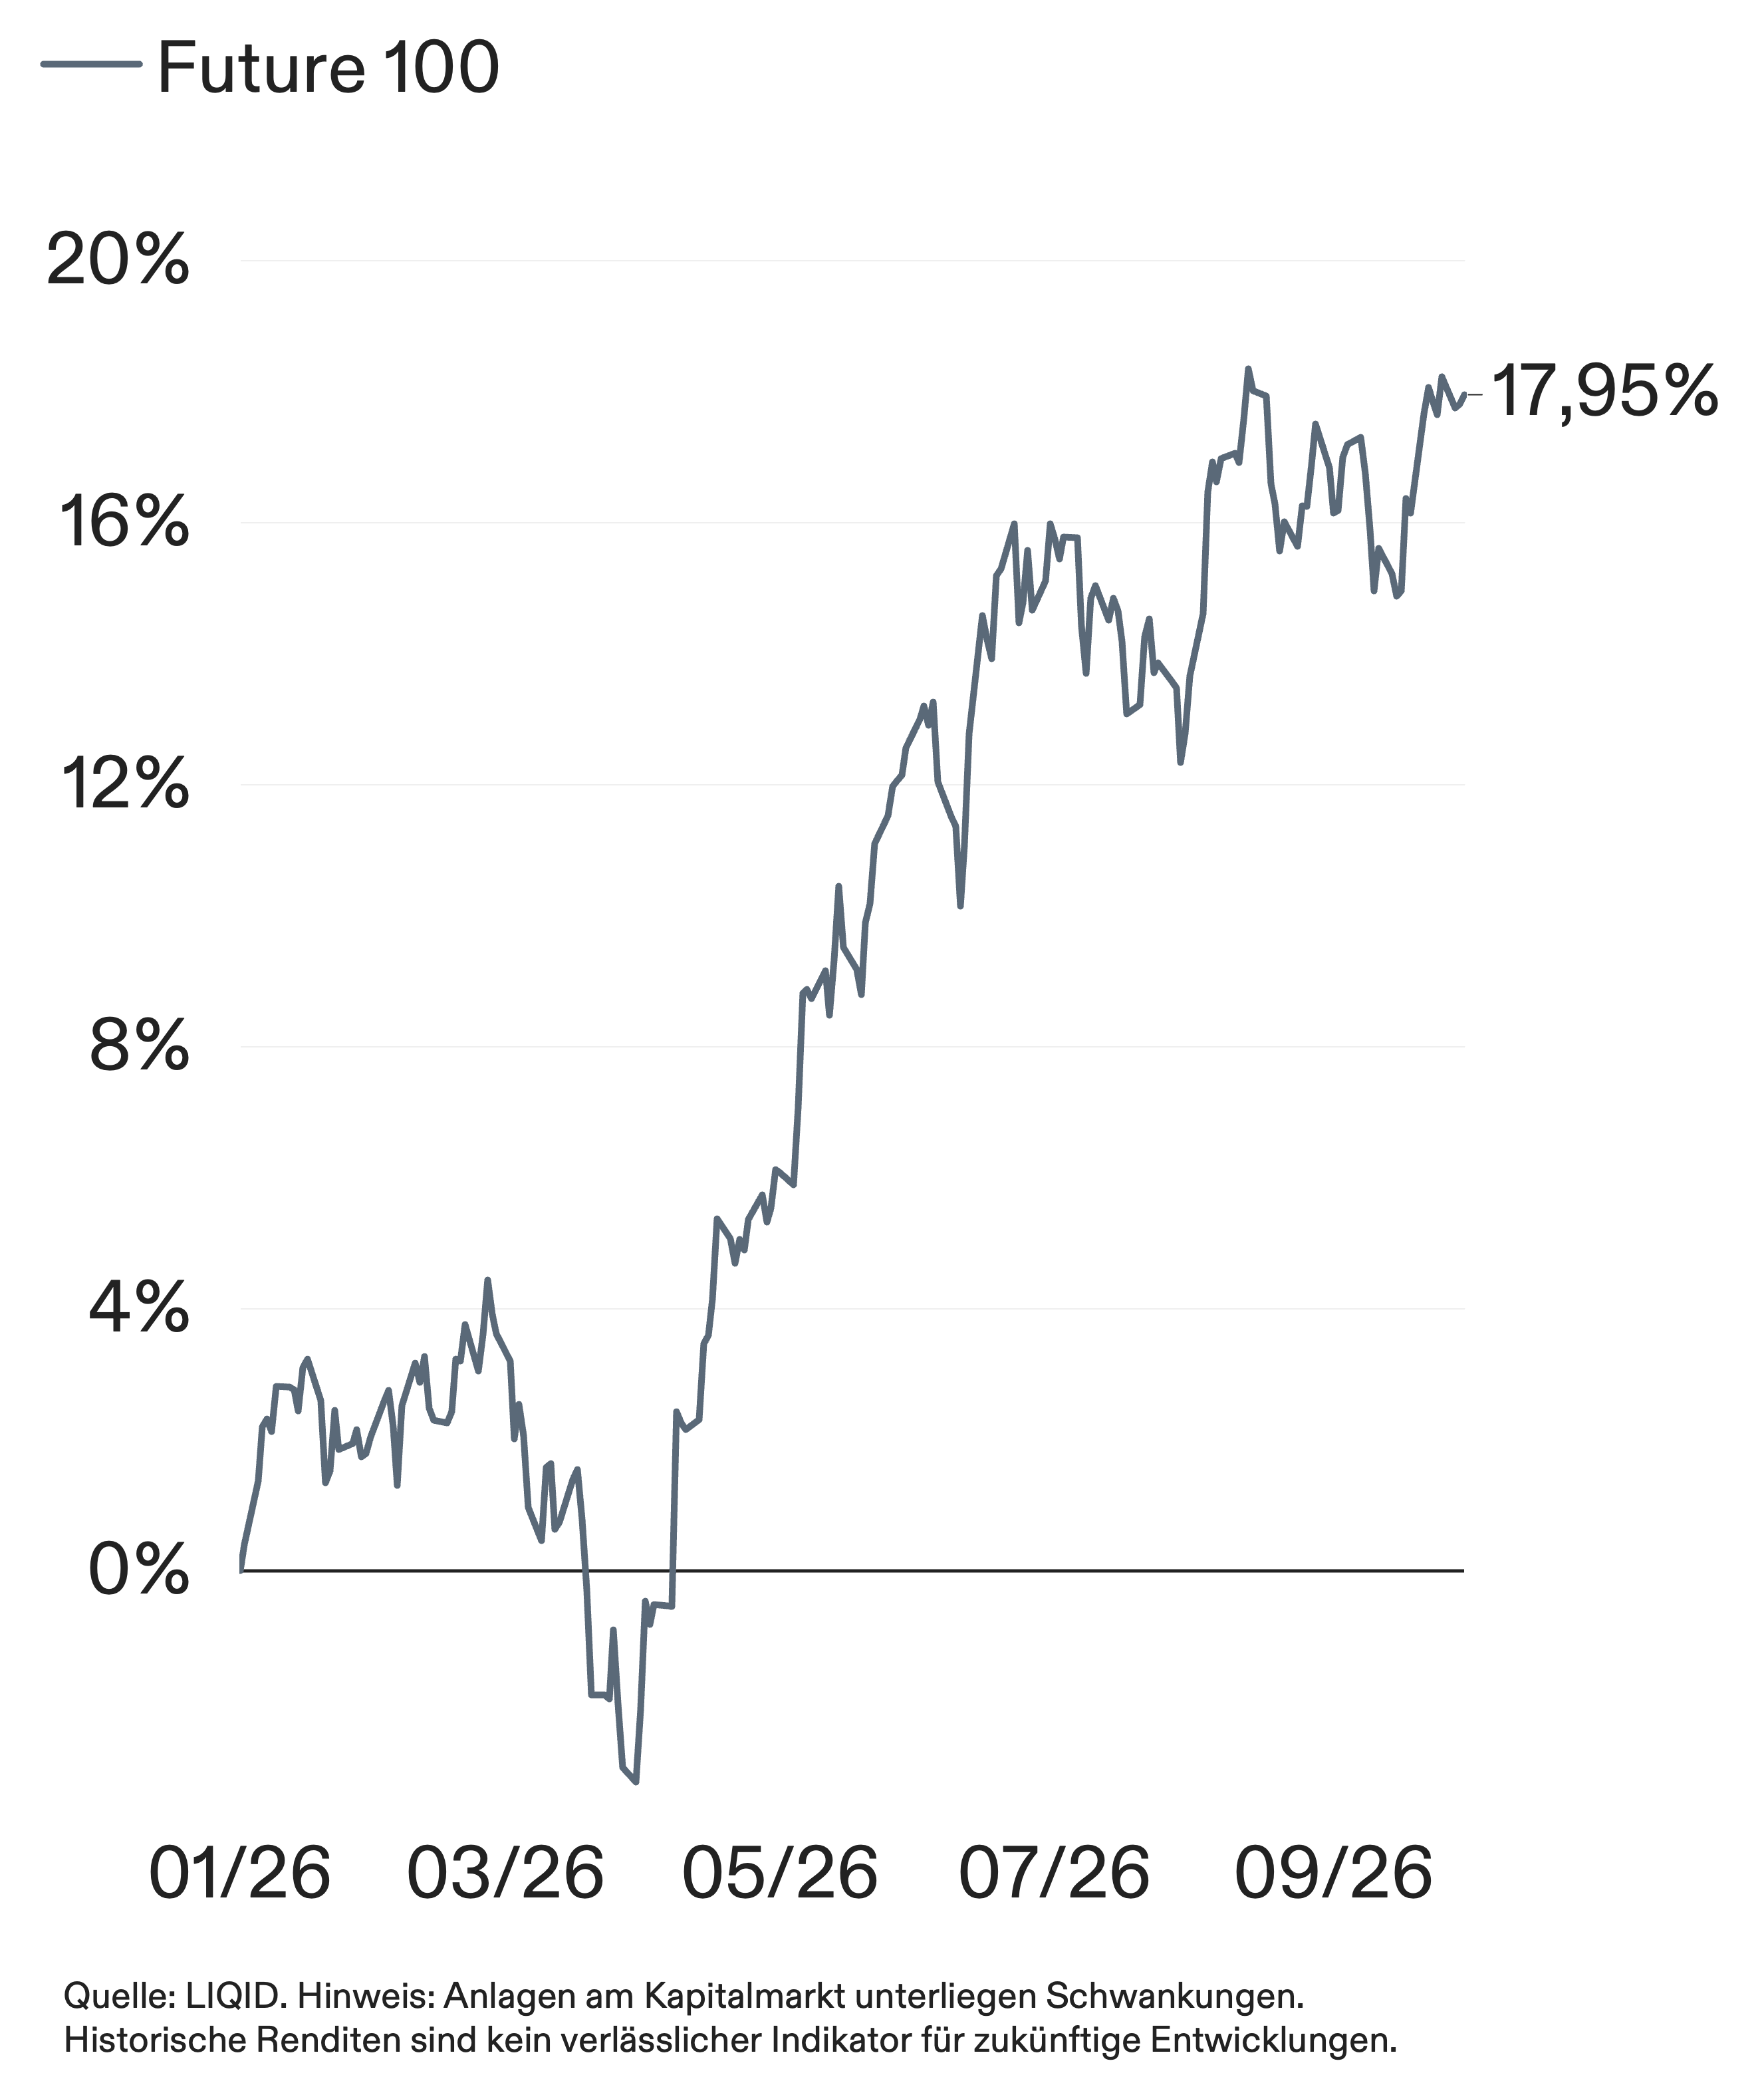
Die CORE Future Portfolios erzielten in den ersten drei Quartalen Renditen zwischen –0,5 Prozent (Risikoklasse 10) und +17,9 Prozent (Risikoklasse 100). Wie bei den anderen LIQID Strategien legten die aktienstarken Portfolios im dritten Quartal weiter zu (Risikoklasse 100: +1,7 Prozent), während die anleihelastigen Portfolios den Zinsanstieg zu spüren bekamen (Risikoklasse 10: –2,5 Prozent).
Aktien: US- und Japan-Positionen vorn
Auf der Aktienseite erzielten der UBS S&P 500 ESG Elite ETF mit einem Plus von 29,0 Prozent und der JPMorgan Japan Research Enhanced ETF mit 25,7 Prozent seit Jahresbeginn die beste Wertentwicklung. Letzterer legte allein im dritten Quartal um 5,3 Prozent zu. Der SPDR S&P 500 Leaders ETF, die größte Aktienposition, gewann im Quartal 4,0 Prozent und steht seit Jahresbeginn bei einem Plus von 17,7 Prozent, der iShares MSCI USA ESG Enhanced ETF bei 14,9 Prozent. Der iShares MSCI EM SRI ETF liegt mit 21,5 Prozent im Plus. Der Amundi MSCI Europe ESG Broad ETF gab im Quartal 1,4 Prozent nach und steht seit Jahresbeginn bei einem Plus von 9,4 Prozent.
Anleihen: Staatsanleihen unter Druck
Auf der Rentenseite verlor der BNP Paribas Easy ESG EMU Government Bond ETF im Quartal 4,3 Prozent und liegt seit Jahresbeginn bei einem Minus von 3,2 Prozent. Der UBS Euro Area Liquid Corporates Sustainable ETF steht mit 1,6 Prozent im Minus, der iShares Euro High Yield Corporate Bond ESG ETF mit 1,0 Prozent. Positiv bleiben der BNP Paribas Easy JPM ESG EMBI ETF mit 1,3 Prozent und der UBS Euro Inflation Linked Bond ETF mit 0,8 Prozent, auch wenn beide im Quartal einen Teil ihrer Halbjahresgewinne abgaben.
Alternative Anlagen: Gold erholt
Xetra Gold, die einzige alternative Anlage der CORE Future Portfolios, legte im Quartal um 3,8 Prozent zu und verringerte das Minus seit Jahresbeginn auf 2,2 Prozent.